沖縄の琉球銀行・沖縄銀行・沖縄海邦銀行の住宅ローンの変動金利は、10月1日から上がります。6月の日本銀行の利上げ(政策金利1.0%程度)のあと、3行は8月3日に短期プライムレートを0.25%引き上げました。その引き上げが、10月1日からは新しく借りる人に、12月の返済日の翌日からはすでに借りている人に反映されます。琉球銀行は、変動金利の基準金利を3.575%から3.825%にすると発表しています。
さらに日本銀行は9月18日に政策金利を1.25%程度へ引き上げ、琉球銀行と沖縄銀行は9月28日、短期プライムレートを11月2日にもう0.25%上げると発表しました。沖縄銀行は、この分を住宅ローンに反映するのは2027年4月1日の新規申込分からとしています(2026年9月28日に、日本銀行と各行の発表で確認しました)。
①10月1日から、新しく借りる人の変動金利が上がる
県内の銀行の住宅ローンの変動金利は、各行が決める「短期プライムレート(短プラ)」をもとに決まります。沖縄海邦銀行は発表文で、住宅ローン基準金利などを「短期プライムレートを主要指標として参照する変動金利」と書いています。
6月16日の日本銀行の利上げのあと、3行は8月3日に短期プライムレートを引き上げました(琉球銀行・沖縄銀行は2.825%→3.075%、沖縄海邦銀行は3.025%→3.275%)。住宅ローンに反映される時期は、3行とも新しく借りる人は10月1日からです。
| 銀行 | 10月1日からの扱い(新しく借りる人) |
|---|---|
| 琉球銀行 | 基準金利 3.575%→3.825%(+0.25%)。10月1日以降の受付分から |
| 沖縄銀行 | 短プラ連動の変動型。10月1日以降の新規申込分から新しい金利 |
| 沖縄海邦銀行 | 住宅ローン基準金利も8月3日に引き上げ。10月1日以降の新規契約分から |
- 沖縄銀行と沖縄海邦銀行は、住宅ローンの新しい基準金利の数字を発表文に書いていません。沖縄銀行の商品ページは、9月28日の時点で「2026年4月1日現在」の3.575%のままでした。10月1日以降に、各行の金利のページで確かめてください
- 区切りの言い方が「受付分」「新規申込分」「新規契約分」と3行で違います。9月中に事前審査や申込みをしている人は、自分がどちらの金利になるのかを銀行に確認しておくと安心です
- 表の金利は店頭の基準金利です。実際に借りる金利は、ここから審査に応じた引き下げを受けた後の金利になります(沖縄県の住宅ローン金利はいくら?(2026年9月))
②借りている人は12月から。返済額はすぐには変わらない
すでに変動金利で借りている人の金利も上がりますが、新しい金利になるのは12月の返済日の翌日からです。
- 琉球銀行:金利見直しの基準日は10月1日。12月の約定返済日の翌日から新しい利率になり、元利均等返済は2027年1月の返済分から反映。1月以降の返済予定表は、12月下旬ごろに送られます
- 沖縄銀行:12月の約定返済日の翌日から(ボーナス払いを併用している場合は、10月1日以降に来るボーナス返済月の約定返済日の翌日から)
- 沖縄海邦銀行:12月の返済日の翌日から
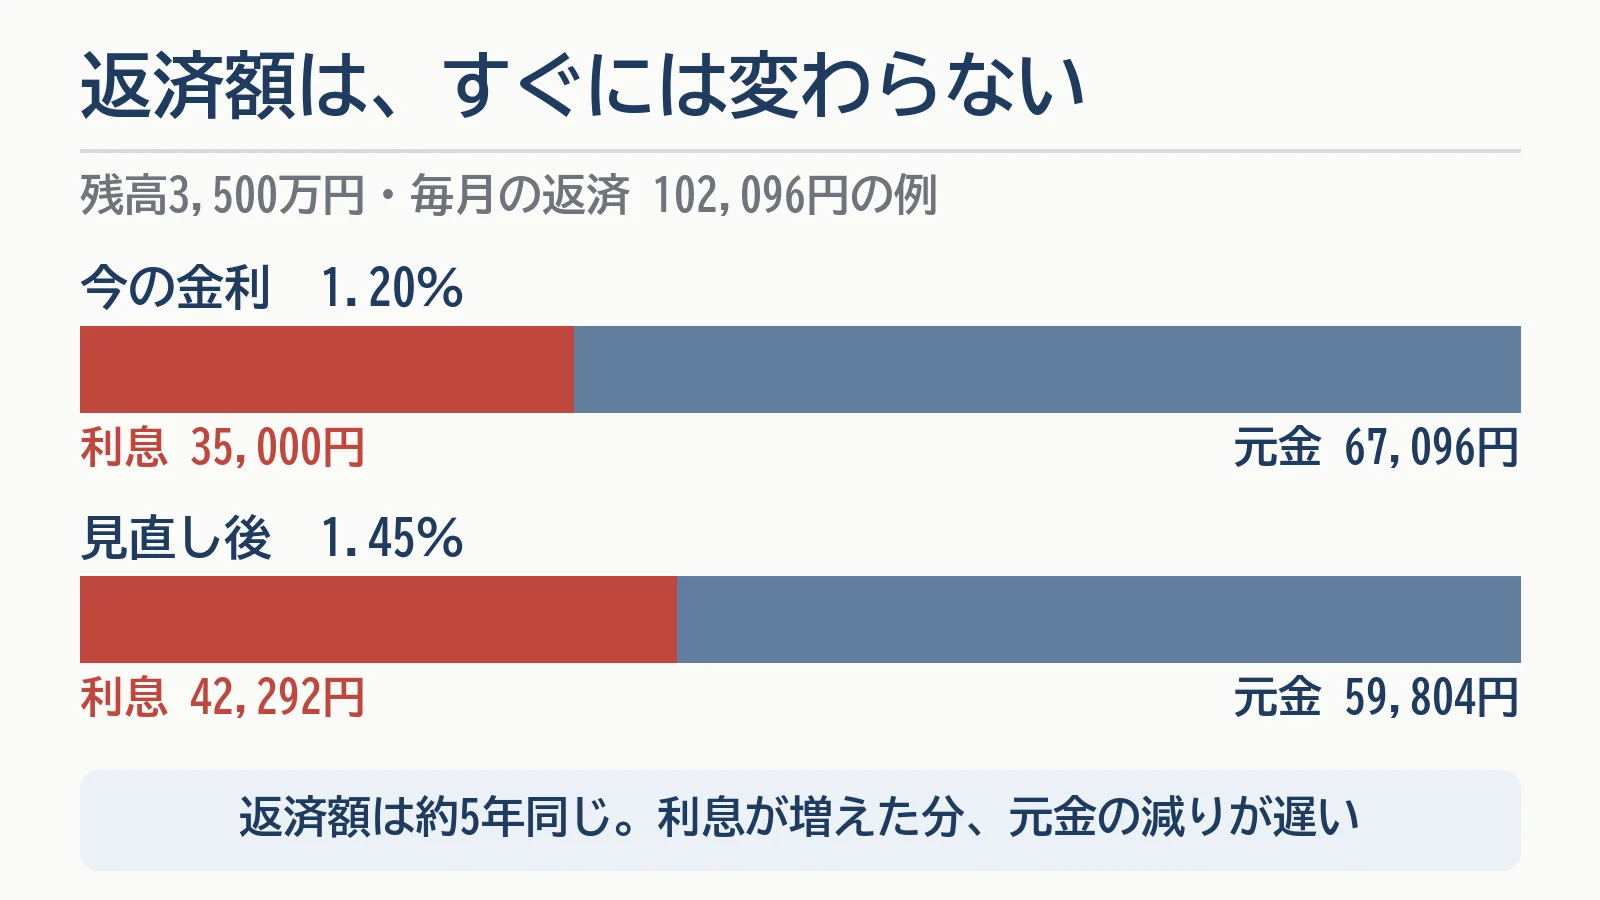
ただし、毎月の返済額はすぐには増えません。琉球銀行と沖縄銀行は商品の説明で、変動金利の返済額は約5年間変えないと書いています(琉球銀行は元利均等返済について、返済額の中の元金と利息の割合で調整すると説明)。5年ごとの見直しで返済額が増える場合も、前の返済額の1.25倍が上限です。
たとえば借りて間もなく残高が3,500万円で、毎月102,096円を返している人(1.20%・35年・元利均等の返済額)の場合、金利が1.20%から1.45%になると、1か月の利息は35,000円から42,292円に増えます(残高×年利÷12)。返済額は102,096円のままなので、元金に回る分が67,096円から59,804円に減ります。
元金の減りが遅くなった分は、5年ごとの見直しで、そのときの金利と残っている元金・期間から返済額を計算し直すときに反映されます(沖縄銀行の商品説明)。沖縄海邦銀行で借りている人は、返済予定表と契約書で扱いを確かめてください。
③9月の日銀利上げ(1.25%)は、2027年に届く
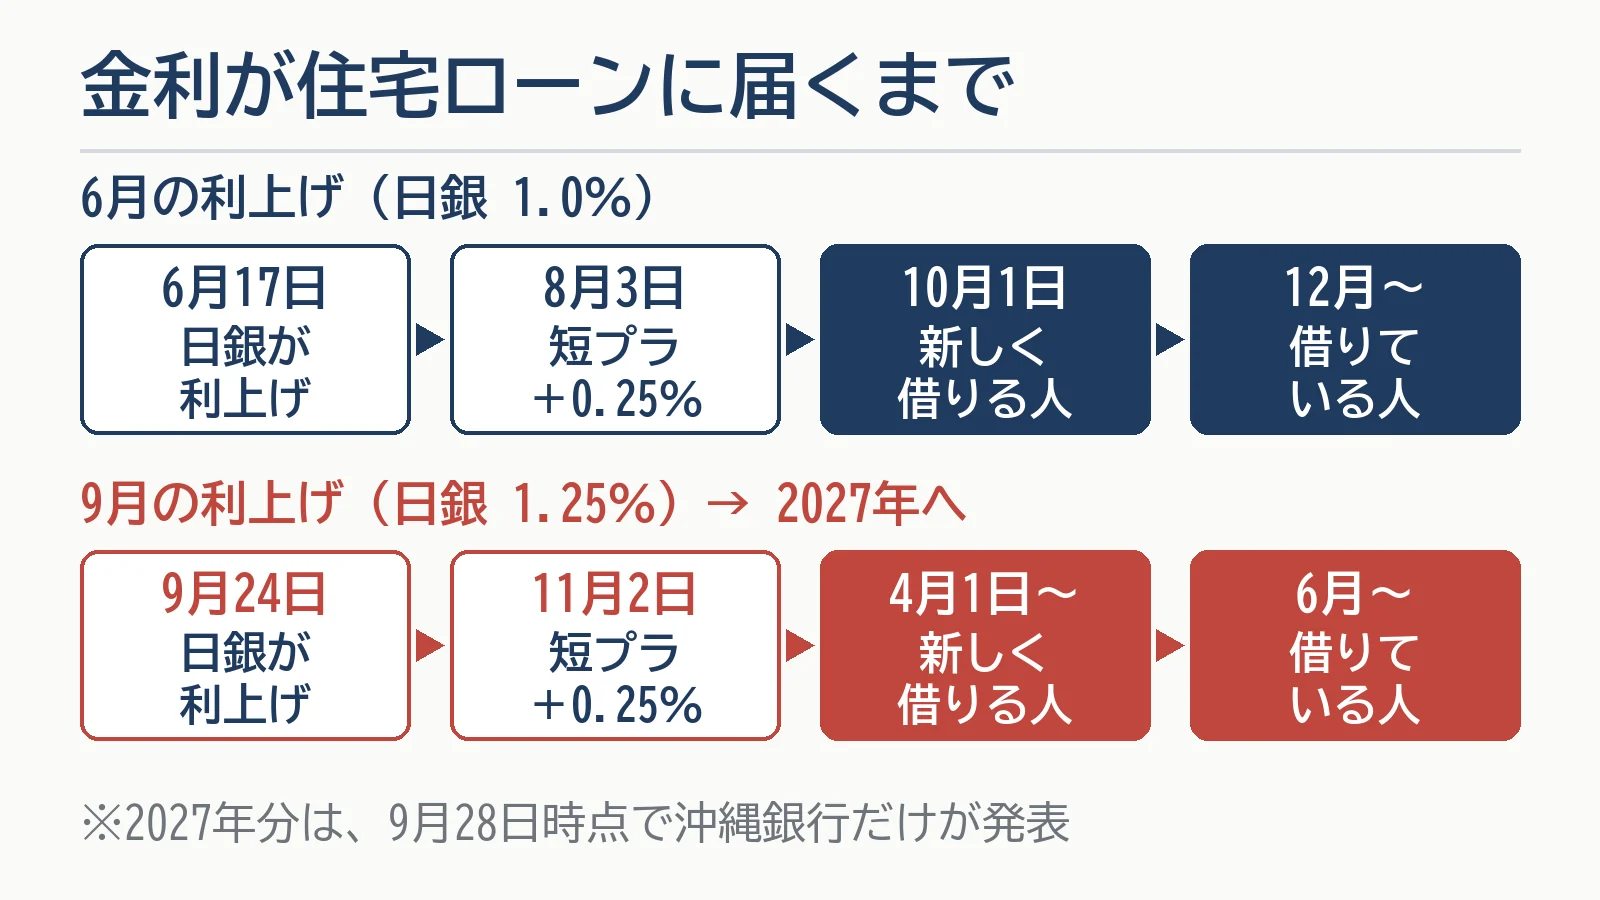
日本銀行は9月18日の金融政策決定会合で、政策金利(無担保コールレート・オーバーナイト物)を1.0%程度から1.25%程度へ引き上げました。適用は9月24日からで、賛成7・反対2でした。公表文には、経済・物価・金融情勢に応じて、引き続き政策金利を引き上げていく考えも書かれています。
これを受けて9月28日、琉球銀行と沖縄銀行が、短期プライムレートを11月2日に3.075%から3.325%へ引き上げると発表しました。
- 沖縄銀行:短プラ連動の変動型住宅ローンは、2027年4月1日以降の新規申込分から新しい金利。借りている人は2027年6月の約定返済日の翌日から
- 琉球銀行:9月28日の発表は短期プライムレートについてで、住宅ローンの基準金利をいつ見直すかは書かれていません。前回は、6月19日の短期プライムレートの発表のあと、7月24日に住宅ローンの基準金利の見直し(10月1日から)を別に発表しました
- 沖縄海邦銀行:9月28日12時すぎの時点で、9月の利上げを受けた発表は出ていません
つまり、これから変動金利で借りる人にとっては、10月1日と2027年の春の2回、金利が上がる時期が見えている、ということです。ただし2027年の分は、沖縄銀行のほかはまだ発表がなく、沖縄銀行の発表文にも住宅ローンでの上げ幅は書かれていません。
④月々の返済はいくら増える?
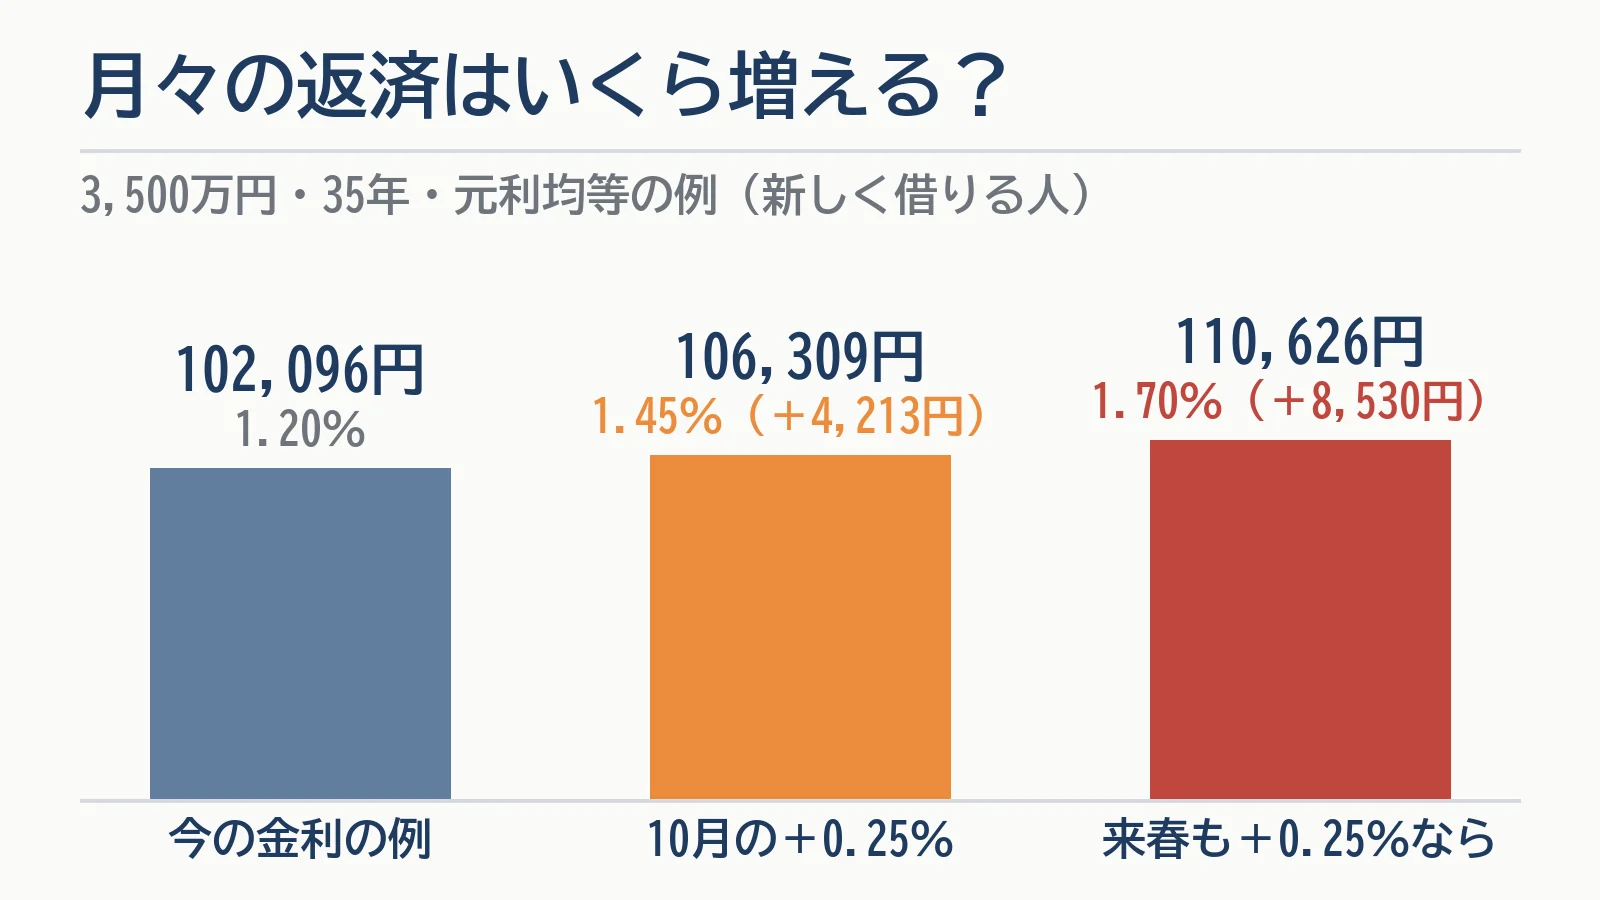
新しく借りる人が、引き下げ後の金利1.20%で借りる予定だった場合を例に、0.25%ずつ上がったときの月々の返済額を計算しました(35年・元利均等・ボーナス払いなし・円未満四捨五入)。
| 借入額 | 月々の返済(1.20%→1.45%) |
|---|---|
| 3,000万円 | 87,511円→91,122円 (+3,611円) |
| 3,500万円 | 102,096円→106,309円 (+4,213円) |
| 4,000万円 | 116,681円→121,496円 (+4,815円) |
仮に来春もう0.25%上がって1.70%になると、3,500万円で月々110,626円(1.20%より+8,530円)です。金利がずっと同じだったとして35年間の総返済額を比べると、1.20%の約4,288万円に対して、1.45%は約4,465万円(+約177万円)、1.70%は約4,646万円(+約358万円)になります。
1.20%はこの記事の仮定です。実際の金利は、各行の基準金利と、審査で決まる引き下げ幅で決まります。借入額と金利を変えた返済額は、住宅ローン返済額早見表でも確かめられます。
⑤これから買う人・借りている人が、今確かめること
これから家を買う人
- 事前審査・申込みの金利が「9月の金利」か「10月の金利」か:区切りは銀行ごとに「受付」「申込」「契約」と違います
- 金利が0.5%上がっても払えるかで返済計画を立てる:上の例では3,500万円で月々+8,530円です(考え方は住宅ローン金利はどこまで上がる?)
- 固定金利と比べる:琉球銀行の固定金利は「毎月見直し」です。10月の固定金利は、10月に入ってから各行のページで確かめてください
- 金利以外の費用も含めて考える:諸費用(新築建売の諸費用はいくら?)や、団信の上乗せ金利(団信の選び方)も返済額に効きます
すでに変動金利で借りている人
- 12月から先の返済予定表で、利息と元金の内訳を確かめる(返済額が同じでも、元金の減り方が変わります)
- 繰上返済や借換えを考えるときは、手数料と、新しく借りる金利(10月1日以降は上がっています)を含めて比べる
当社は新築戸建ての仲介手数料が無料です。宅地建物取引士・AFP(日本FP協会認定)の代表が、物件の価格だけでなく、金利が上がったときの返済額まで一緒に計算してご案内します。販売中の物件をご覧いただくか、お問い合わせからご相談ください。
出典(2026年9月28日確認)
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)・同(2026年6月16日)
- 琉球銀行「円普通預金金利および短期プライムレートの改定について」(2026年6月19日・9月28日)/「住宅ローン変動金利の基準金利見直しについて」(2026年7月24日)/しあわせの住宅ローン(金利選択型)の商品ページ
- 沖縄銀行「短期プライムレートの改定(引き上げ)について」(2026年6月19日・9月28日)/金利選択型住宅ローンの商品ページ(2026年4月1日現在の金利)
- 沖縄海邦銀行「円普通預金金利および短期プライムレートの改定について」(2026年6月24日)
- 返済額は当社の計算(元利均等・ボーナス払いなし・円未満四捨五入)
この記事は一般的な情報の提供を目的としたもので、個別の金融商品の勧誘や助言ではありません。金利と返済額は、借りる方の条件と各金融機関の審査によって変わります。必ず各金融機関にご確認ください。