新築建売を買うときは、物件価格とは別に「諸費用」がかかります。当社がお客様にお出ししている概算見積りの項目で、3,000万円の新築建売(仲介手数料0円・手付金100万円・諸費用も含めて借入)を計算すると、諸費用は約121万円(物件価格の約4.0%)でした。どの費用を、いつ、誰に払うのか。税金の軽減はいつまでか。2026年9月17日に条文で確認した内容で整理します。
①3,000万円の新築建売なら、諸費用は約121万円
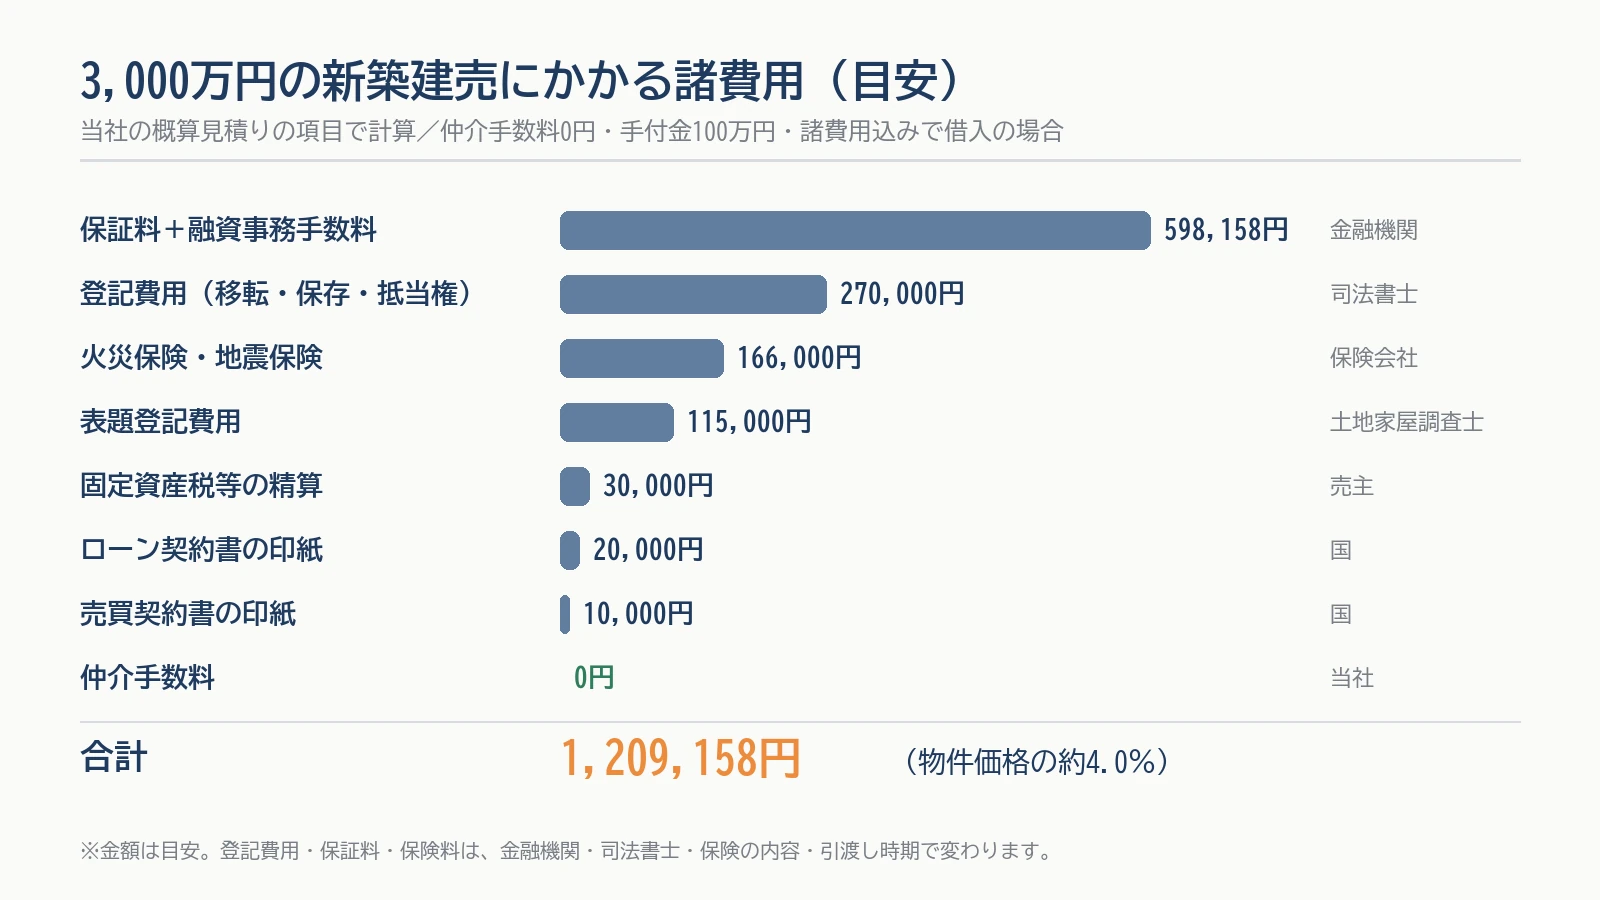
| 項目 | 目安 | 払う先 | 払うとき |
|---|---|---|---|
| 売買契約書の印紙 | 10,000円 | 国 | 契約のとき |
| 登記費用(移転・保存・抵当権) | 270,000円 | 司法書士 | 決済の日 |
| 表題登記費用 | 115,000円 | 土地家屋調査士 | 決済の日 |
| 固定資産税等の精算 | 30,000円 | 売主 | 決済の日 |
| ローン契約書の印紙 | 20,000円 | 国 | 決済の日 |
| 保証料+融資事務手数料 | 598,158円 | 金融機関 | 決済の日 |
| 火災保険・地震保険 | 166,000円 | 保険会社 | 決済の日 |
| 仲介手数料 | 0円 | 当社 | — |
| 合計 | 1,209,158円 |
いちばん大きいのは保証料(または融資事務手数料)で、借入額に比例します。この試算では借入額30,210,000円×1.98%で計算しました。表の金額はあくまで目安で、金融機関・司法書士・保険の内容・引渡しの時期によって変わります。
もし仲介手数料がかかる会社で買うと、3,000万円の物件では上限が1,056,000円((物件価格×3%+6万円)×1.1)になり、諸費用はほぼ倍になります。当社では新築戸建ての仲介手数料は0円です(仲介手数料無料の仕組み)。
②契約のときに払うお金 ― 手付金と売買契約書の印紙
- 手付金(1,000,000円で計算):売買契約のときに売主へ支払います。諸費用ではなく物件代金の一部で、決済のときの残代金から差し引かれます。金額は売主との調整になり、当社の見積りでは100万円で計算しています。
- 売買契約書の印紙(1万円):契約金額1,000万円超5,000万円以下の不動産売買契約書は、本来2万円のところ、令和9年3月31日までに作成するものは1万円に軽減されています(租税特別措置法第91条)。
契約の段階で必要な現金は、この2つが中心です。住宅ローンが実行されるのは決済の日なので、契約のときに払う手付金は、手元の資金でご用意いただくのが一般的です。
③決済(引渡し)の日に払うお金 ― 登記・ローン・保険
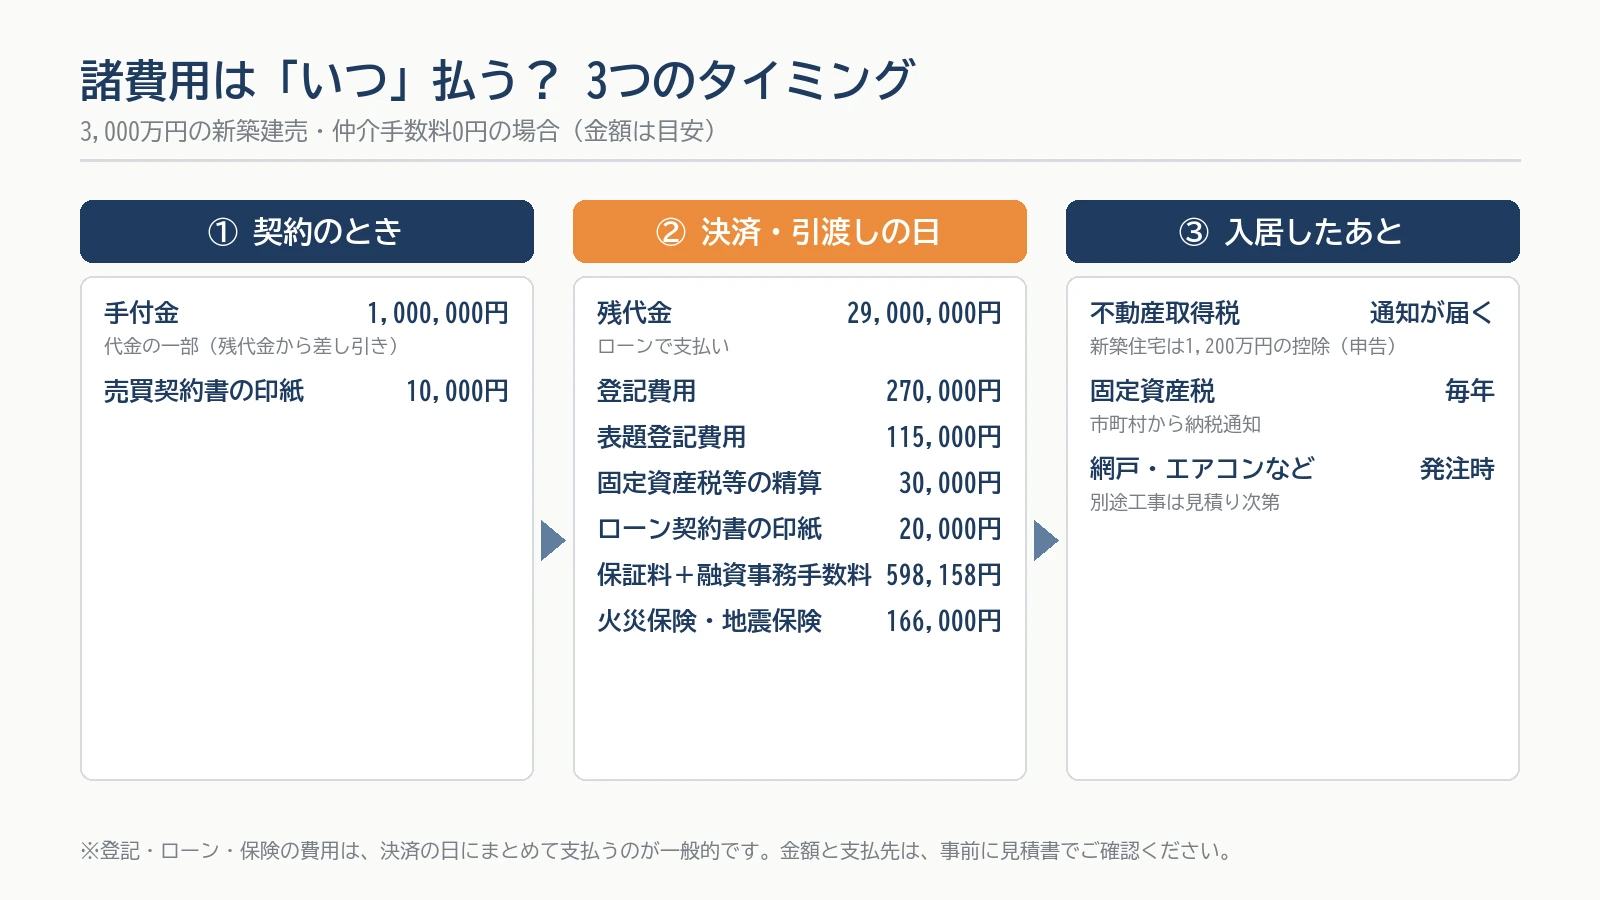
登記費用(司法書士へ・目安270,000円)は、土地の所有権移転、建物の所有権保存、住宅ローンの抵当権設定にかかる登録免許税と、司法書士の報酬です。自分が住む家であることなどの条件を満たすと、税率が軽減されます。
- 土地の売買による所有権移転登記:1.5%(令和11年3月31日まで・租税特別措置法第72条)
- 住宅用の建物の所有権保存登記:0.15%、認定長期優良住宅は0.1%(令和9年3月31日まで・同法第72条の2・第74条)
- 住宅ローンの抵当権設定登記:0.1%(令和9年3月31日まで・同法第75条)
税額の基準になるのは物件価格ではなく、土地・建物の評価額などです。そのため正確な金額は、司法書士の見積りで決まります。
- 表題登記費用(土地家屋調査士へ・目安115,000円):新築の建物を、はじめて登記簿に載せるための登記の費用です。
- 固定資産税等の精算(売主へ・目安30,000円):その年の固定資産税などを、引渡し日を基準に日割りで精算するのが一般的です。
- ローン契約書の印紙(2万円):借入額1,000万円超5,000万円以下の金銭消費貸借契約書は2万円です(印紙税法 別表第一)。こちらは軽減の対象ではありません。
- 保証料+融資事務手数料(金融機関へ・この試算では598,158円):金融機関によって「保証料がかかる型」と「融資事務手数料がかかる型」があります。保証料が無料でも手数料がかかる場合があるので、金利とあわせて総額で比べてください。
- 火災保険・地震保険(保険会社へ・目安166,000円):当社の直近の見積り例です。補償の内容と期間で大きく変わります。
④入居したあとに届く・別に考えておくお金
- 不動産取得税(沖縄県):家と土地を取得したあとに、納税通知が届きます。税率は3%(令和9年3月31日まで・地方税法附則第11条の2)ですが、新築住宅は一戸につき1,200万円を価格から控除する特例があり(地方税法第73条の14・申告が必要)、住宅用の土地にも減額の特例があります。対象になる条件と手続きは、県税事務所でご確認ください。
- 固定資産税:毎年、市町村から納税通知が届きます。
- 網戸・カーテンレール・テレビアンテナ・照明・エアコンなど(別途工事):建売でも付いていないことがあります。当社の見積り例では、エアコン4台を含めて合計約78万円でした。業者と内容によって変わります。
- 引越し費用・家具や家電:見落としやすいので、資金計画に入れておきましょう。
⑤諸費用を抑える・ローンに含めるときのポイント
- 仲介手数料がかからない買い方を選ぶ:3,000万円の物件なら、上限1,056,000円の差になります(仲介手数料無料の仕組み)。
- 諸費用をローンに含められるかは、金融機関と審査で決まります。事前審査のときに「諸費用込み」で申し込むと、借りられるかどうかが分かります。
- 保証料型か手数料型かは、金利とあわせて返済の総額で比べます。
- 火災保険は補償内容と期間を見比べる:同じ家でも、選び方で金額が変わります。
- 手付金の額は、売主と調整できる場合があります。
当社では、気になる物件ごとに諸費用を含めた見積書と、毎月の返済額の目安を無料でお作りしています(宅地建物取引士・AFPが対応)。物件一覧から気になる物件をお知らせいただくか、お問い合わせフォームからご相談ください。月々の返済額は返済額早見表、県内の金利は沖縄県の住宅ローン金利はいくら?をご覧ください。
出典(2026年9月17日確認)
- e-Gov法令検索「租税特別措置法」第72条・第72条の2・第74条・第75条・第91条(2026年9月17日時点の条文)
- e-Gov法令検索「印紙税法」別表第一 第1号
- e-Gov法令検索「地方税法」第73条の14・附則第11条の2(2026年9月17日時点の条文)
- 当社「新築戸建て 仲介手数料無料」(仲介手数料の上限の計算式・宅地建物取引業法第46条)
- 諸費用の目安:当社の概算見積りの項目(物件ページの資金計算ツールと同じ初期値)
この記事は一般的な情報の提供を目的としたもので、個別の税務・住宅ローンの助言ではありません。税額や審査の結果は、司法書士・金融機関・県税事務所などでご確認ください。