住宅ローンが残っている家でも売れます。条件は、引渡しまでに残りのローンを返して、登記に付いている抵当権を消すこと。売却代金でローンを返すのが一般的で、完済・抵当権の抹消・名義の書き換えは決済の日にまとめて行います。手元に残るお金は「売却価格 − 売るためにかかるお金 − 住宅ローンの残債」。売却価格3,000万円・残債2,000万円なら、費用1,071,300円(売却価格の3.6%)を引いて8,928,700円が残る計算です(金額は2026年9月20日に条文と各金融機関の公表値で確認しました)。
①住宅ローンが残っていても売れる。条件は「引渡しまでに完済して抵当権を消す」こと
住宅ローンを借りるとき、その土地と建物には金融機関(または保証会社)の抵当権が設定されています。ローンを返し終えても、登記に付いた抵当権は自動では消えません。抹消の登記は、法令に別段の定めがある場合を除いて、登記権利者と登記義務者が共同で申請することになっています(不動産登記法60条)。
買う人からすると、抵当権が付いたままの家は買えません(買主の住宅ローンも、原則として実行されません)。そのため実務では、決済の日に次の順で進めます。
- 買主から売買代金を受け取る
- その場で住宅ローンを一括返済(全額繰上返済)して完済する
- 抵当権の抹消と、所有権の移転を同じ日に登記する
つまり問題は「残債があるかどうか」ではなく、売却代金で残債を返しきれるか(足りない分を用意できるか)です。返しきれる状態をアンダーローン、返しきれない状態をオーバーローンと呼びます。
②手元に残るお金=売却価格 − 売るためにかかるお金 − 残債
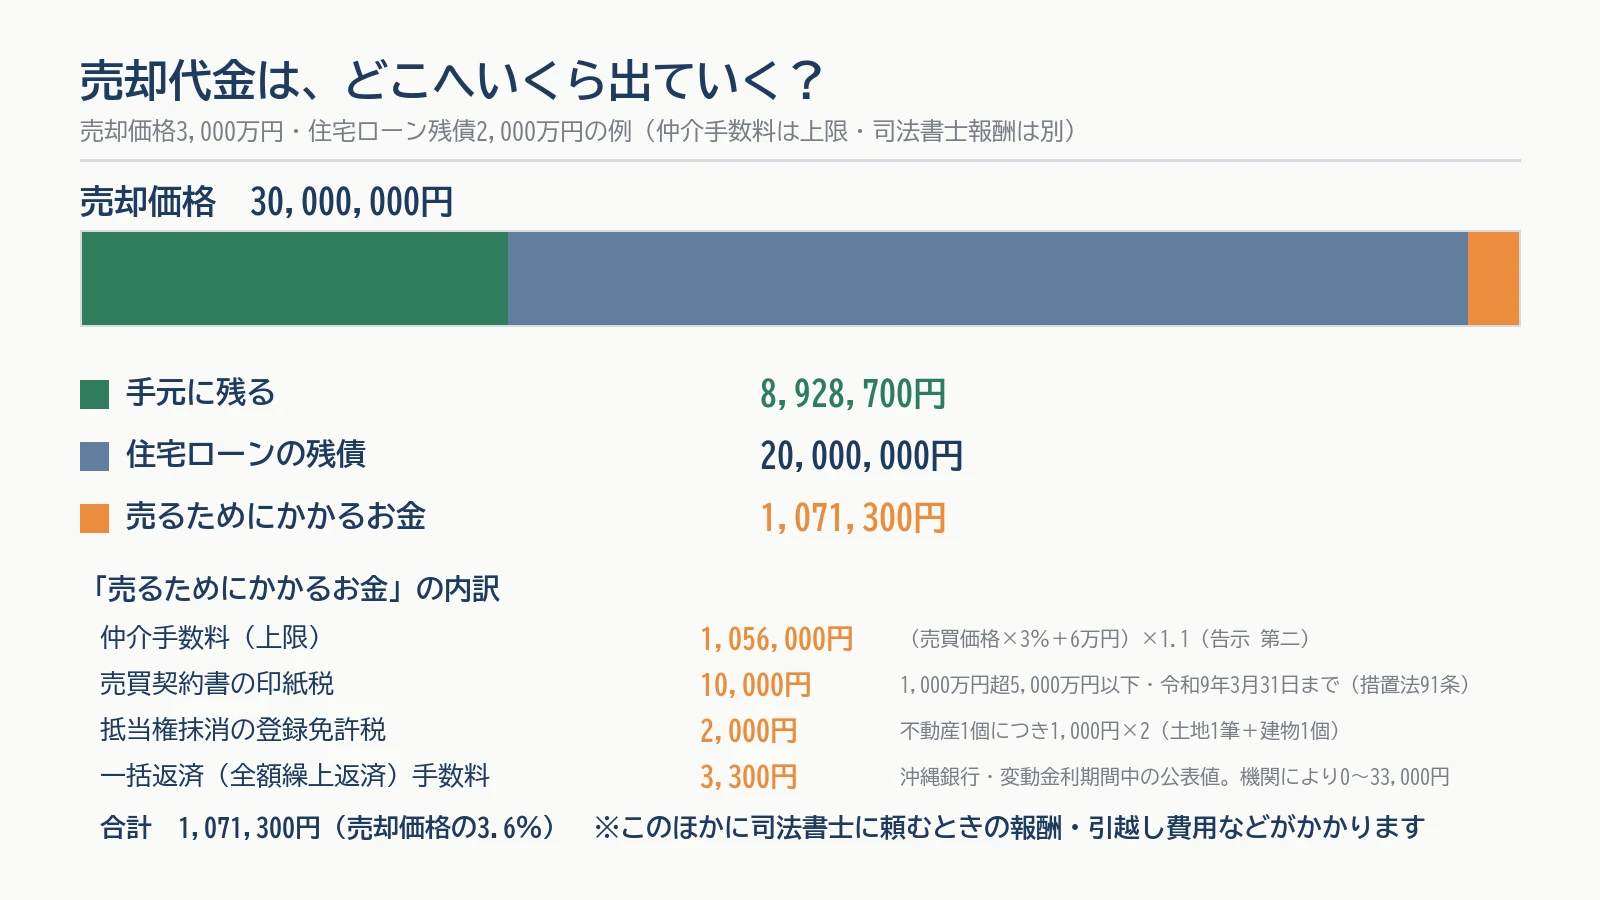
売却価格3,000万円・残債2,000万円の例で、売るためにかかるお金の内訳です。
| 項目 | 金額 | 根拠・考え方 |
|---|---|---|
| 仲介手数料(上限) | 1,056,000円 | (売買価格×3%+6万円)×1.1。宅地建物取引業法46条と国土交通大臣の告示で決まっている上限 |
| 売買契約書の印紙税 | 10,000円 | 1,000万円超5,000万円以下の軽減後の額(租税特別措置法91条・令和9年3月31日までに作る契約書) |
| 抵当権抹消の登録免許税 | 2,000円 | 不動産1個につき1,000円。戸建てなら土地1筆+建物1個で2,000円(登録免許税法 別表第一 一(十五)) |
| 一括返済(全額繰上返済)手数料 | 3,300円 | 沖縄銀行・変動金利期間中の公表値で計算。金融機関により0〜33,000円(③の表) |
| 合計 | 1,071,300円 | 売却価格の3.6% |
このほかに、司法書士に抵当権の抹消を頼むときの報酬(金額は事務所ごとに違います)、引越し・不用品の処分費用、マンションなら管理費・修繕積立金の清算、売却益が出たときの税金がかかります。
仲介手数料の上限は、価格の区分ごとに決まっている
上限は「400万円超の部分は3.3%」だけではなく、200万円以下の部分は5.5%、200万円を超え400万円以下の部分は4.4%、400万円を超える部分は3.3%(いずれも消費税等相当額を含む)を合計した金額です。400万円を超える価格では、よく知られた「(価格×3%+6万円)×1.1」と同じ金額になります。宅地建物取引業者は、この上限を超えて報酬を受け取れません(同法46条2項)。また、依頼者の依頼によって行う広告の料金のほかに、別の名目で報酬を受け取ることもできません(告示 第十一)。
例外は800万円以下の宅地・建物(低廉な空家等)です。媒介にかかる費用を勘案して、上限が330,000円(30万円の1.1倍)まで上がります(告示 第七・令和6年7月1日施行)。国土交通省は、この特例について「媒介契約の締結に際しあらかじめ、上限の範囲内で報酬額について依頼者に説明し、合意する必要がある」ことを解釈・運用の考え方(通達)に明記しています。
売却価格別・売るためにかかるお金の目安
| 売却価格 | 仲介手数料(上限) | 印紙税 | 抵当権抹消の登録免許税 | 合計 | 価格に対する割合 |
|---|---|---|---|---|---|
| 5,000,000円 | 231,000円 ※低廉な空家等の特例で330,000円まで上がる場合あり | 1,000円 | 2,000円 | 237,300円 | 4.7% |
| 8,000,000円 | 330,000円 | 5,000円 | 2,000円 | 340,300円 | 4.3% |
| 10,000,000円 | 396,000円 | 5,000円 | 2,000円 | 406,300円 | 4.1% |
| 15,000,000円 | 561,000円 | 10,000円 | 2,000円 | 576,300円 | 3.8% |
| 20,000,000円 | 726,000円 | 10,000円 | 2,000円 | 741,300円 | 3.7% |
| 25,000,000円 | 891,000円 | 10,000円 | 2,000円 | 906,300円 | 3.6% |
| 30,000,000円 | 1,056,000円 | 10,000円 | 2,000円 | 1,071,300円 | 3.6% |
| 35,000,000円 | 1,221,000円 | 10,000円 | 2,000円 | 1,236,300円 | 3.5% |
| 40,000,000円 | 1,386,000円 | 10,000円 | 2,000円 | 1,401,300円 | 3.5% |
一括返済手数料は3,300円(沖縄銀行・変動金利期間中の公表値)で計算しています。司法書士報酬は含んでいません。
③一括返済(全額繰上返済)の手数料は、金融機関で大きく違う
売却代金でローンを完済するときは、全額繰上返済の手数料がかかることがあります。県内の金融機関の公表値(2026年9月20日確認)を並べると、次のとおりです。
| 金融機関 | 変動金利のとき | 固定のとき | 注記 |
|---|---|---|---|
| 沖縄銀行(金利選択型住宅ローン) | 3,300円 | 33,000円 | 固定特約金利期間中は33,000円、変動金利期間中は3,300円。繰上返済等の条件変更時には別途、保証会社所定の手数料(税込表示) |
| 琉球銀行 | 公表ページに記載が見当たらない(未確認) | 33,000円 | 手数料一覧の「固定金利選択型住宅ローン 全額繰上返済手数料」が33,000円。変動のときの全額繰上返済手数料は今回見たページに記載が無い(税込表示) |
| 沖縄海邦銀行(かいぎん住宅ローン) | 5,000円 | 30,000円 | 変動金利期間中の5,000円は「当初貸出後7年以内の全額繰上返済の場合」。固定期間特約期間中は30,000円(税別表示) |
| 沖縄ろうきん(住宅ローン) | 無料 | 無料 | 繰上返済(全額返済を含む)手数料は無料 |
| 【フラット35】(沖縄海邦銀行の商品概要説明書) | 無料 | 無料 | 繰上返済手数料は必要ありません |
沖縄ろうきんと【フラット35】は無料、沖縄銀行は変動金利期間中なら3,300円(税込)で、固定特約金利期間中は33,000円(税込)。沖縄海邦銀行は表示が税別で、変動金利期間中の5,000円は「当初貸出後7年以内の全額繰上返済の場合」とされています。⚠ 琉球銀行の変動金利のときの全額繰上返済手数料は、今回確認した手数料一覧に記載が見当たらなかったため書いていません。金額は必ずご自身の契約先で確認してください。
このほか、沖縄銀行のページには「繰上返済等の条件変更時には、別途保証会社所定の手数料がかかります」と書かれています。保証料を借入時に一括で払っている場合の精算(戻りがあるか)も、金融機関によって扱いが違うので、完済の相談のときに一緒に聞いてください。
④残債の方が多いとき(オーバーローン)はどうする?
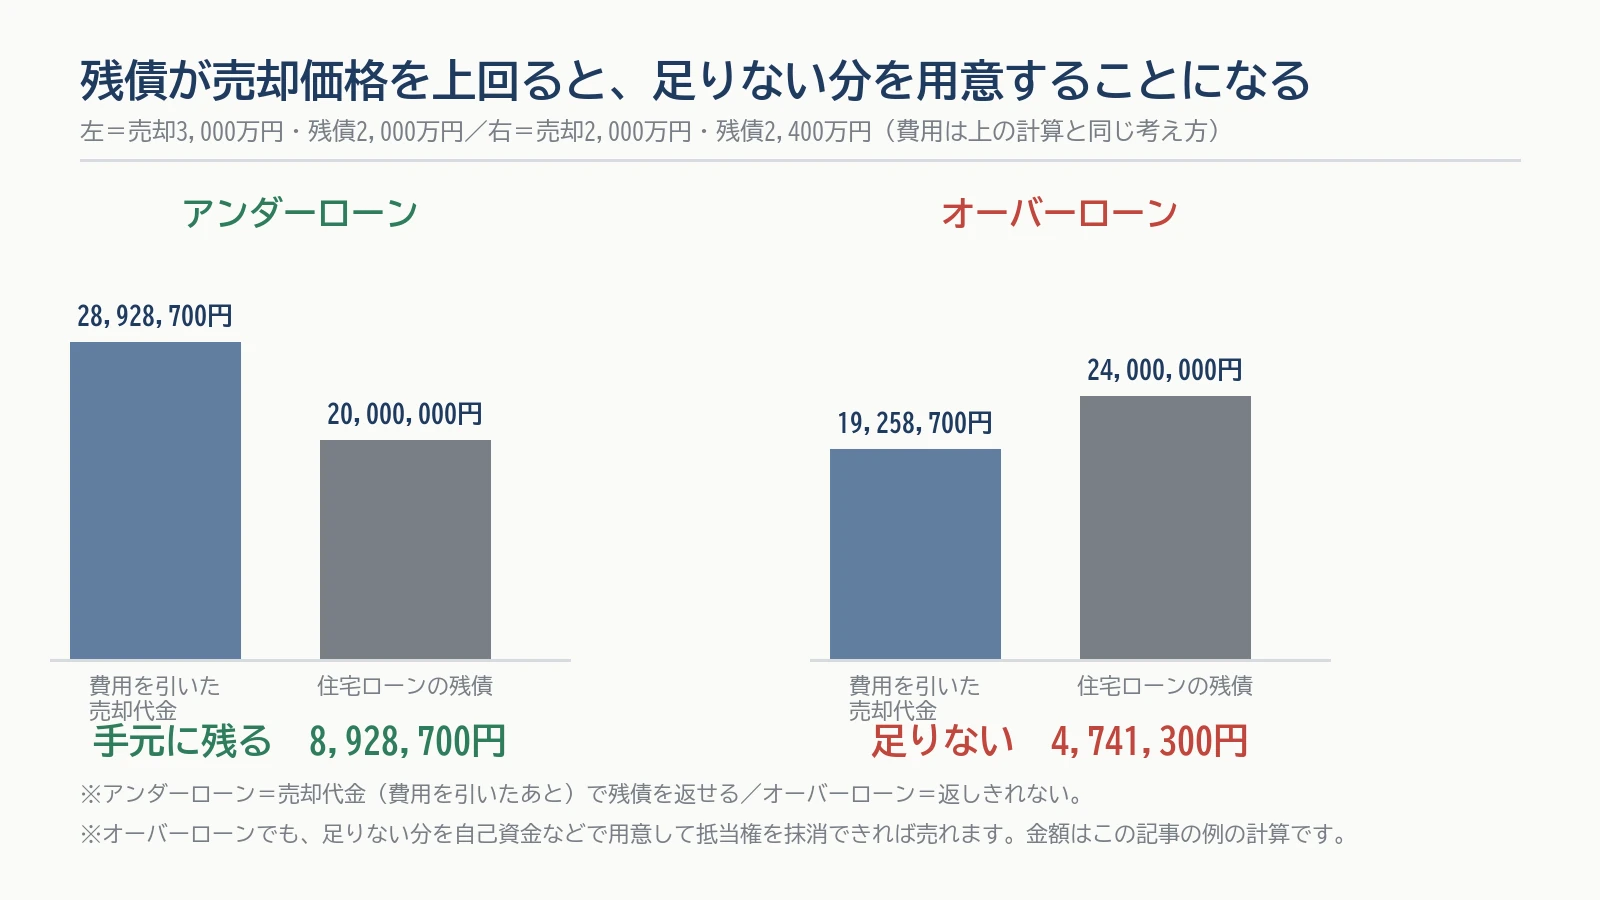
たとえば2,000万円で売れて、住宅ローンの残債が2,400万円のとき。売るためにかかるお金741,300円を引くと、返済に回せるのは19,258,700円で、4,741,300円足りません。この不足分を用意できれば、抵当権を抹消して売ることができます。
- 足りない分を自己資金で用意する(いちばん多い形)
- 買い替えなら、住み替え(買い替え)ローンを扱っているか金融機関に相談する。商品の有無・条件・審査は金融機関ごとに違います
- 売らずに住み続けて返す/貸す。ただし人に貸すと住宅ローンの条件に関わるので、必ず契約先に確認してください
- 返済が苦しいときは、延滞する前に金融機関に相談する。任意売却は金融機関の同意が必要な手続きで、条件は個別に判断されます
できる・できないを決めるのは金融機関です。当社が結果をお約束することはできません。ただ、「いくら足りないのか」を先に数字で出しておくと、相談が具体的になります。
⑤先に確認するのは「残高」と「売れる価格」。査定は無料です
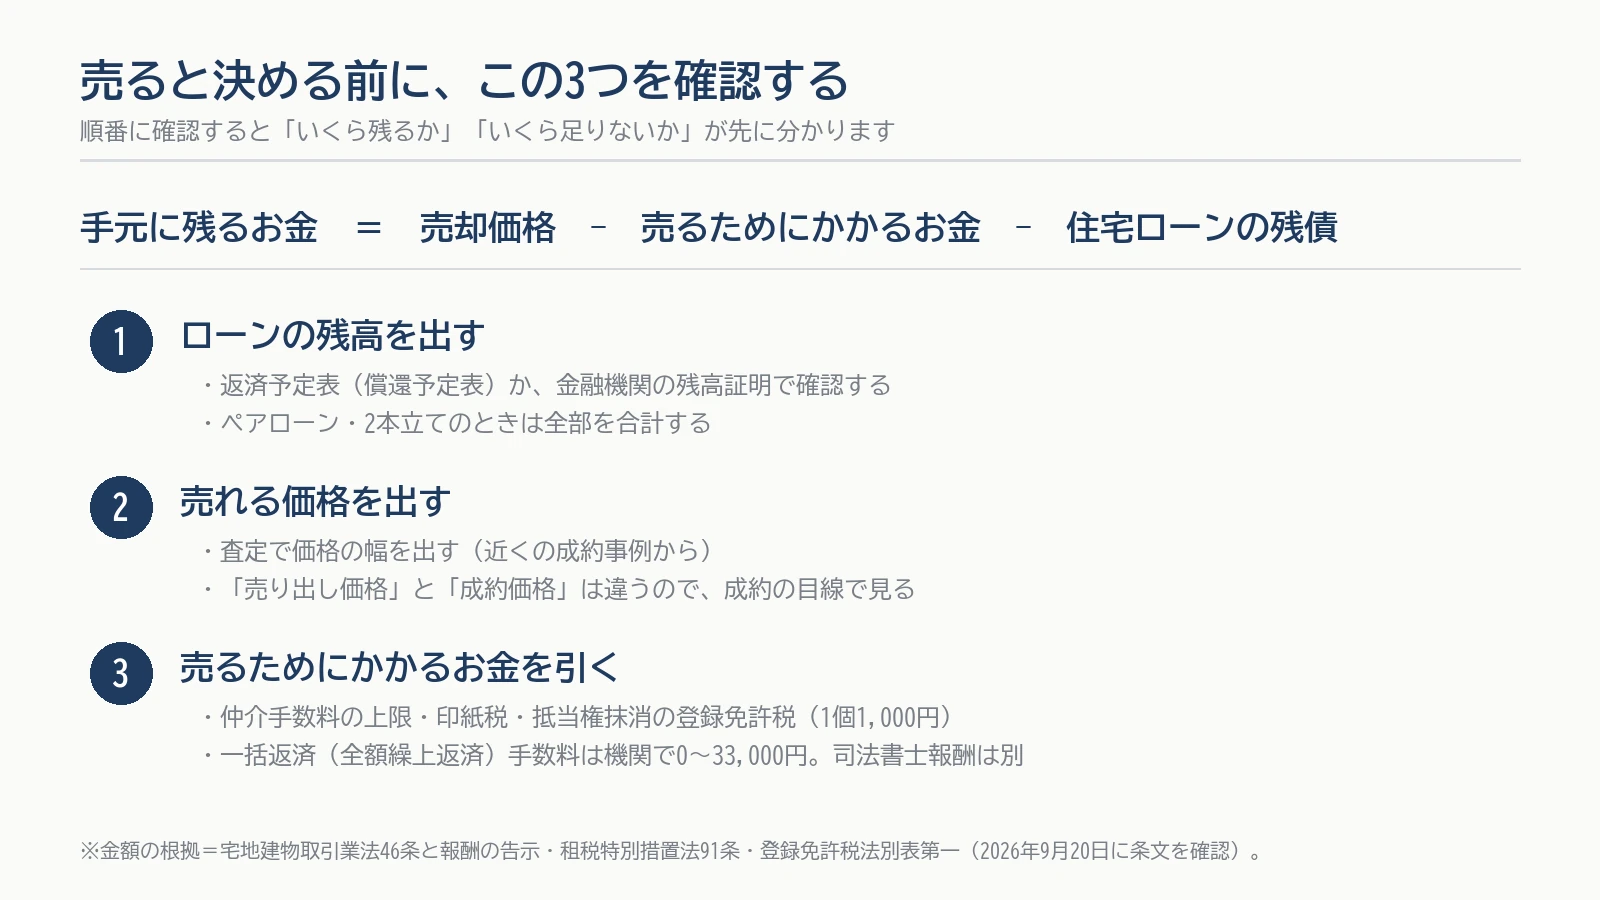
- ローンの残高:返済予定表(償還予定表)、金融機関の残高証明、インターネットバンキングで確認できます。ペアローンや2本立てのときは全部を合計します
- 売れる価格:近くの成約事例から幅で出します。「売り出し価格」と「成約価格」は違うので、成約の目線で見ます
- 売るためにかかるお金:②③の項目を引きます
当社では、宅地建物取引士・AFPが、売却価格の目安と、費用を引いたあとに手元に残る金額(または不足する金額)まで書面でお出しします(無料)。残高の分かる書類(返済予定表など)をお手元にご用意のうえ、沖縄の不動産売却のページか、今すぐ査定からお申し込みください。南城市・糸満市・うるま市は、市町村ごとのページ(南城市/糸満市/うるま市)もあります。
売却の全体の流れは沖縄の不動産売却の流れ完全ガイド、査定の前の準備は査定前にやっておきたい準備5つ、相場の調べ方は不動産売却の相場の調べ方、仲介と買取の違いは仲介と買取の違いをご覧ください。
なお、売って利益が出たときの税金(譲渡所得)はこの記事の計算に入れていません。居住用の家には特別控除の制度がありますが、使えるかどうかと税額は個別の事情で変わります。税額の判断は税理士にご確認ください。
出典(2026年9月20日確認)
- e-Gov法令検索(法令API v2・当日時点の条文):不動産登記法60条/登録免許税法 別表第一 一(十五)/租税特別措置法91条/宅地建物取引業法46条
- 国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」(昭和45年建設省告示第1552号・最終改正 令和6年6月21日 国土交通省告示第949号)
- 国土交通省「空き家等に係る媒介報酬規制の見直し」(令和6年6月公布・7月1日施行)
- 沖縄銀行「手数料一覧(融資関連)」「金利選択型住宅ローン」
- 琉球銀行「その他の手数料」
- 沖縄海邦銀行「かいぎん住宅ローン」「【フラット35】」商品概要説明書(PDF)
- 沖縄ろうきん「ローン繰上返済」「住宅ローン 商品概要説明書(2025年8月1日現在)」
この記事は一般的な情報の提供を目的としたもので、個別の助言ではありません。手数料・税額・登記の費用は、金融機関・司法書士・税理士にご確認ください。金融機関の審査や同意の結果を当社が保証するものではありません。