結論から言うと、借入額3,000万円・35年の元利均等返済なら、月々の返済額は金利0.9%で約8.3万円、1.2%で約8.8万円、1.5%で約9.2万円、2.0%で約9.9万円です(ボーナス返済なし、諸費用・団体信用生命保険料等は含まない試算)。
この記事では、金利0.9%〜2.0%・返済期間35年を前提に、借入額2,500万円〜5,000万円を500万円刻みで試算した返済額の早見表をご紹介します。基準となる1.2%の表に加えて、金利ごとの一覧表も載せました。2026年に入って金利は上がっています。いま沖縄県内で公表されている金利の実際の水準は沖縄県の住宅ローン金利はいくら?(2026年9月)を、金利が上がる局面での考え方は住宅ローン金利はどこまで上がる?をご覧ください。
結論:価格帯別の返済額早見表
| 借入額 | 月々の返済額 | 総返済額 | 利息の合計 |
|---|---|---|---|
| 2,500万円 | 約72,926円 | 約3,062.9万円 | 約562.9万円 |
| 3,000万円 | 約87,511円 | 約3,675.4万円 | 約675.4万円 |
| 3,500万円 | 約102,096円 | 約4,288.0万円 | 約788.0万円 |
| 4,000万円 | 約116,681円 | 約4,900.6万円 | 約900.6万円 |
| 4,500万円 | 約131,266円 | 約5,513.2万円 | 約1,013.2万円 |
| 5,000万円 | 約145,851円 | 約6,125.7万円 | 約1,125.7万円 |
※金利1.2%(全期間固定と仮定)・返済期間35年・元利均等返済・ボーナス返済なしで試算した概算値です。実際の返済額は、金融機関の金利タイプ・審査結果・返済方法によって変わります。
金利別・借入額別の早見表(0.9%〜2.0%)
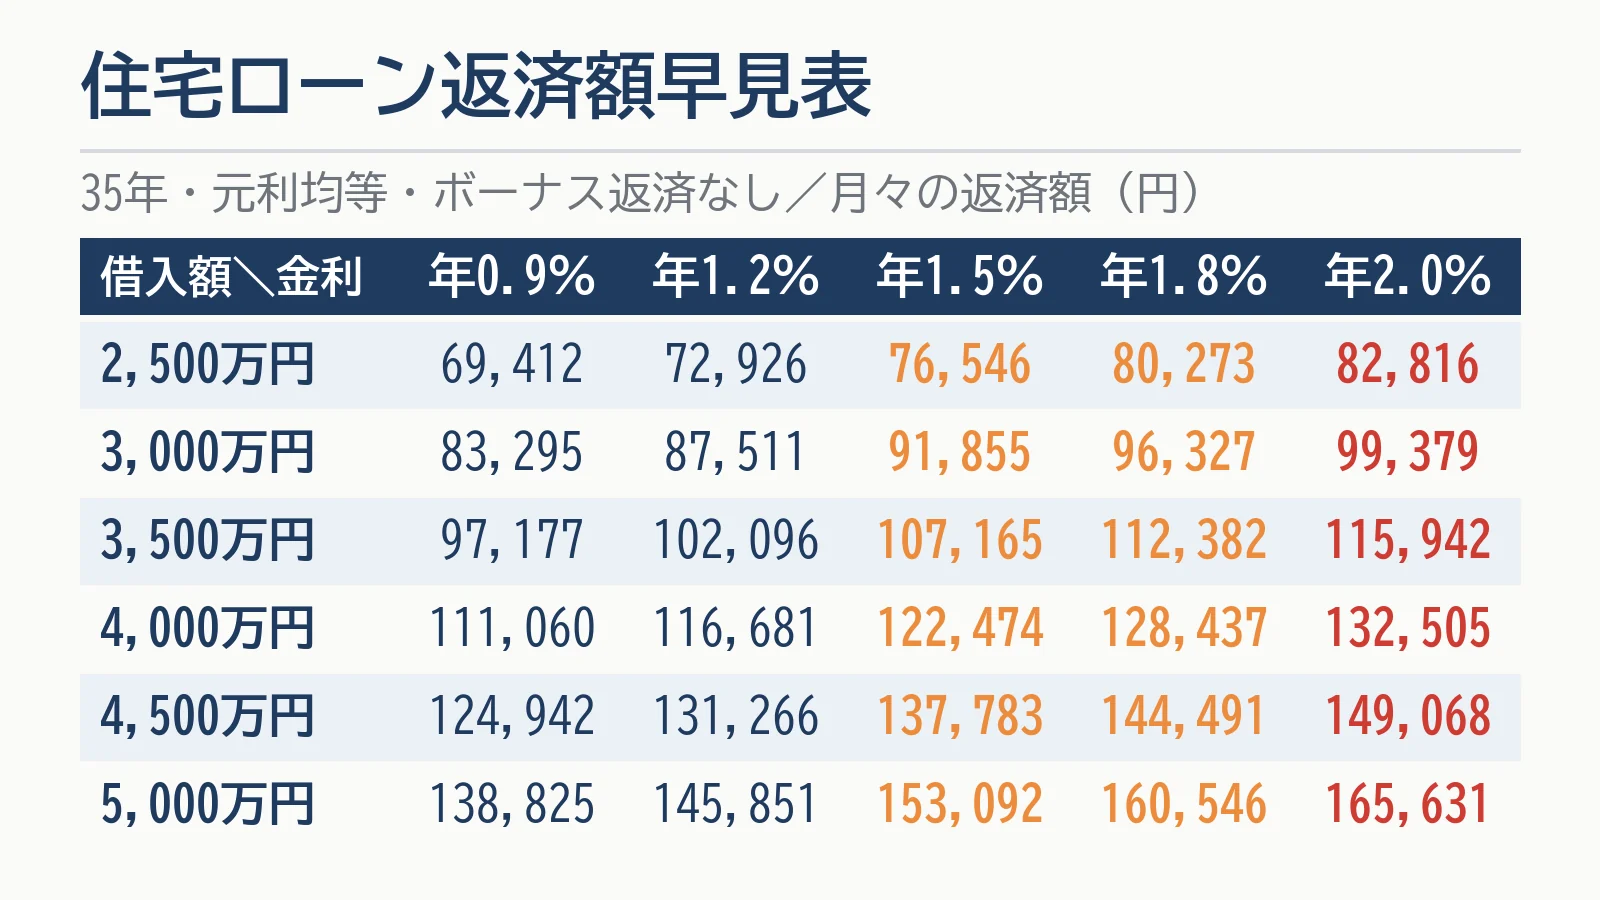
| 借入額 \ 金利 | 年0.9% | 年1.2% | 年1.5% | 年1.8% | 年2.0% |
|---|---|---|---|---|---|
| 2,500万円 | 約69,412円 | 約72,926円 | 約76,546円 | 約80,273円 | 約82,816円 |
| 3,000万円 | 約83,295円 | 約87,511円 | 約91,855円 | 約96,327円 | 約99,379円 |
| 3,500万円 | 約97,177円 | 約102,096円 | 約107,165円 | 約112,382円 | 約115,942円 |
| 4,000万円 | 約111,060円 | 約116,681円 | 約122,474円 | 約128,437円 | 約132,505円 |
| 4,500万円 | 約124,942円 | 約131,266円 | 約137,783円 | 約144,491円 | 約149,068円 |
| 5,000万円 | 約138,825円 | 約145,851円 | 約153,092円 | 約160,546円 | 約165,631円 |
※返済期間35年・元利均等返済・ボーナス返済なし・金利は全期間一定と仮定した概算値です。実際の適用金利は金融機関の審査で決まる引下げ後の金利になります。金利0.5ポイントの差が、3,000万円の借入では月々約7,000円、35年で約300万円の差になることが分かります。
1. 試算の前提条件
- 返済方法:元利均等返済(毎月の返済額が一定になる方式)
- 金利:年1.2%(試算のため全期間一定と仮定)
- 返済期間:35年(420回)
- ボーナス返済:なし
実際の住宅ローンでは、変動金利・固定金利・固定期間選択型など金利タイプによって将来の返済額が変わる場合があります。金利タイプや優遇条件は金融機関により異なりますので、詳しくは各金融機関にご確認ください。
2. 元利均等返済の計算方法
元利均等返済の毎月返済額は、次の計算式で求められます。
毎月返済額 = 借入額 × 月利 ÷(1 -(1+月利)^-返済回数)
月利は年利を12で割った数値(年1.2%の場合は月0.1%)、返済回数は返済期間(年)×12で計算します。この式に沿って試算したものが、上記の早見表です。
3. 早見表を見るときの注意点
諸費用・保険料は含まれていない
上記の試算には、登記費用、火災保険料、団体信用生命保険料、保証料など、物件価格・借入額以外にかかる諸費用は含まれていません。実際の負担額は、これらの費用を含めて確認する必要があります。
金利が変動すると返済額も変わる
変動金利を選んだ場合、市場金利の動きによって将来の返済額が試算より増減する可能性があります。固定金利であっても、金融機関や商品によって適用される金利は異なります。
頭金や返済期間によっても数字は変わる
頭金を入れる場合や、返済期間を短く(または長く)設定する場合は、月々の返済額・総返済額とも変わります。この早見表はあくまで一つの目安としてご活用ください。
4. 早見表の使い方:収入とのバランスも確認する
月々の返済額が家計にとって無理のない水準かどうかは、借入額だけでなく世帯の収入とのバランスで考えることが大切です。一般的には、年収(手取り収入)に占める年間返済額の割合(返済負担率)がおおむね2〜3割以内であれば無理のない目安とされることが多いと言われていますが、教育費や車の維持費など家庭ごとの支出状況によって無理のない水準は変わりますので、金融機関の事前審査やファイナンシャルプランナーへの相談を通じて確認することをおすすめします。
レキオスハウジングの代表は、宅地建物取引士・行政書士に加えてAFP(日本FP協会認定アフィリエイテッド・ファイナンシャル・プランナー)の資格を持っています。物件価格に応じた資金計画のご相談も可能です。返済負担率の考え方や固定・変動の選び方は金利が上がる局面での借り方で詳しく解説しています。
まとめ
金利1.2%・35年の元利均等返済で試算すると、借入額2,500万円〜5,000万円の月々の返済額はおおむね7.3万円〜14.6万円程度になります。実際の借入条件は金融機関の審査や金利タイプによって変わるため、この早見表を目安にしながら、具体的な資金計画は個別にご相談いただくことをおすすめします。
物件価格に応じた返済シミュレーションは仲介手数料無料ページ内のローンシミュレーターでも試算いただけます。資金計画のご相談はお問い合わせからお気軽にどうぞ。現在販売中の物件は物件一覧をご覧ください。