2026年6月に日本銀行が政策金利を1.0%へ引き上げ、9月の【フラット35】は3.46%と現行制度で最も高い水準になりました。沖縄県内の銀行も、変動金利の基準金利を4月から0.25%引き上げています。この記事では、いま住宅ローンの金利がどこまで来ているのかを一次資料の数字で確かめたうえで、AFP(日本FP協会認定ファイナンシャル・プランナー)の資格を持つ当社代表の視点から、金利が上がる局面での家の買い方・借り方の考え方を整理します。返済額の目安は借入額別の返済額早見表を、購入前の確認事項は新築戸建てを買う前の注意点5つをご覧ください。
①いま金利はどこまで来ているのか(2026年9月)
まず、推測ではなく公表されている数字を並べます。
| 項目 | 水準 | いつから |
|---|---|---|
| 日本銀行の政策金利(無担保コールレート・翌日物) | 1.0%程度 | 2026年6月16日に決定、6月17日から適用。7月31日の会合では据え置き |
| 【フラット35】借入期間21〜35年・融資率9割以下(新機構団信付き) | 年3.46%〜5.69%(最も多い金利 3.46%) | 2026年9月。報道によれば8月の3.29%から0.17ポイント上昇し、現行制度(2017年10月〜)で最も高い水準 |
| 琉球銀行 住宅ローン変動金利の基準金利 | 3.575%(3.325%から+0.25%) | 新規は2026年4月1日受付分から。すでに返済中の方は6月の約定返済日の翌日から |
| 沖縄銀行 住宅ローン変動金利の基準金利 | 3.575%(10年固定は4.375%) | 2026年4月1日現在。年2回、3月1日・9月1日の短期プライムレートをもとに4月1日・10月1日から見直し |
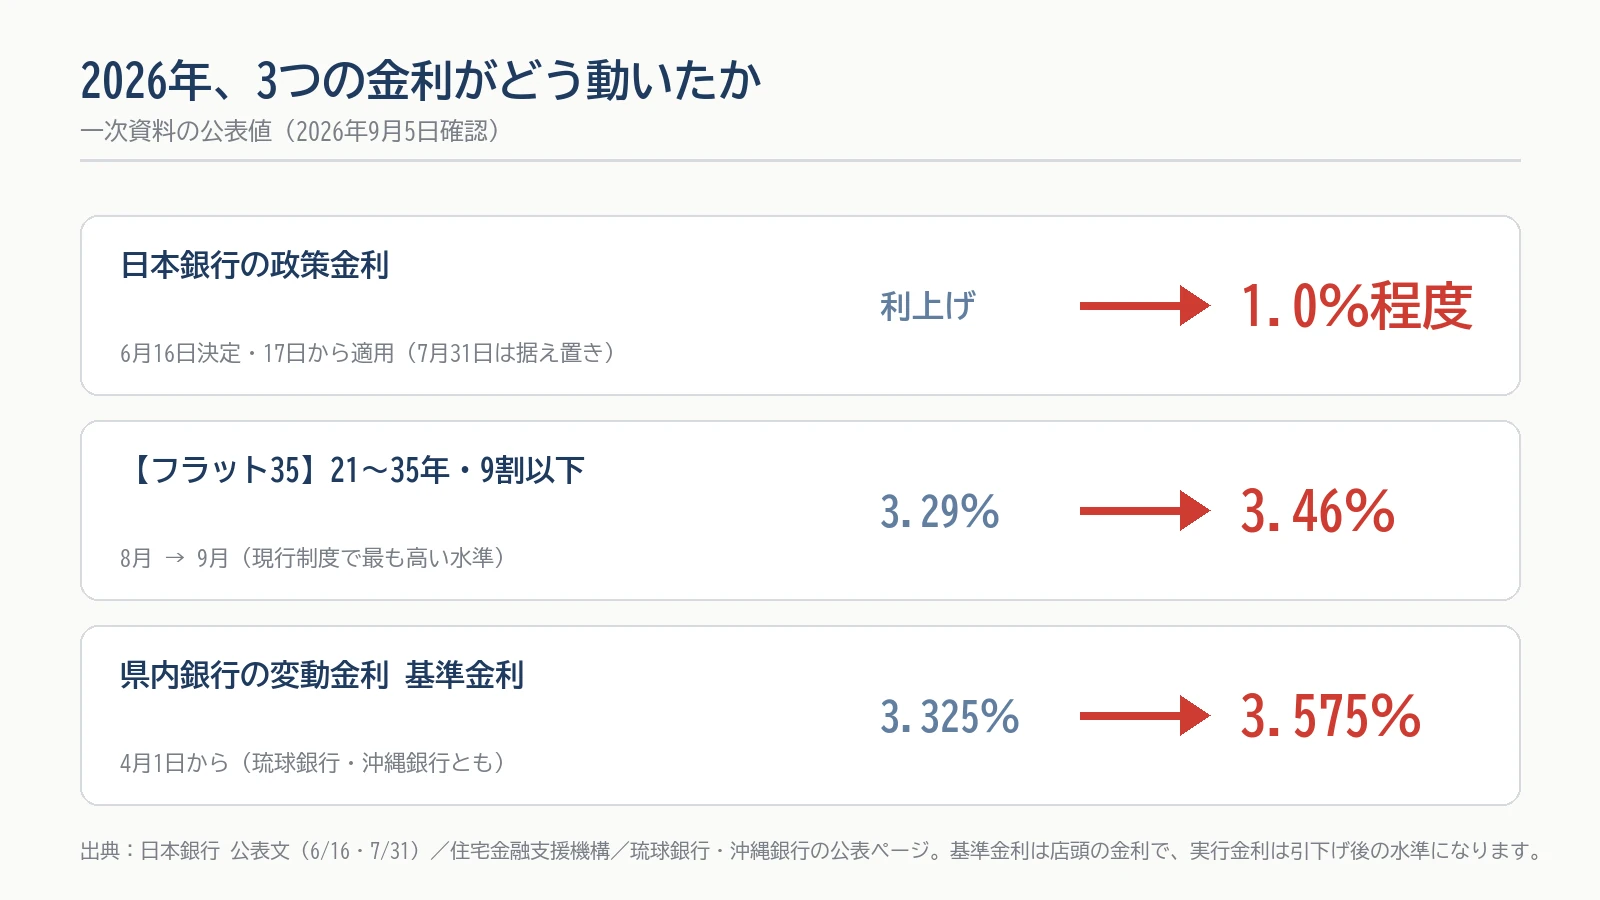
ポイントは2つあります。ひとつは、県内銀行の4月の引き上げが2025年12月の短期プライムレート改定を受けたものだということ。つまり、2026年6月の利上げ分はまだ変動金利に織り込まれていません。沖縄銀行のルールでは9月1日時点の短期プライムレートをもとに10月1日から新しい金利が適用されるので、6月の利上げが短期プライムレートに反映されていれば、この秋にもう一段の見直しがあり得ます。
もうひとつは、日本銀行が7月31日の会合で「1.25%への引き上げ」を主張する委員の提案を否決して据え置いたこと。据え置きではあるものの、次の利上げが議題に上がる局面に入っています。
なお、表の「基準金利」は各行が公表している店頭の金利です。実際に借りるときは、審査に応じた引下げ幅が適用され、実行金利はこれより低くなるのが一般的です。引下げ後の金利は銀行と時期によって異なるため、必ず各行に確認してください。県内の金融機関ごとの店頭金利の一覧は沖縄県の住宅ローン金利はいくら?(2026年9月)にまとめています。
②変動金利は「すぐには上がらない」が「あとから効く」
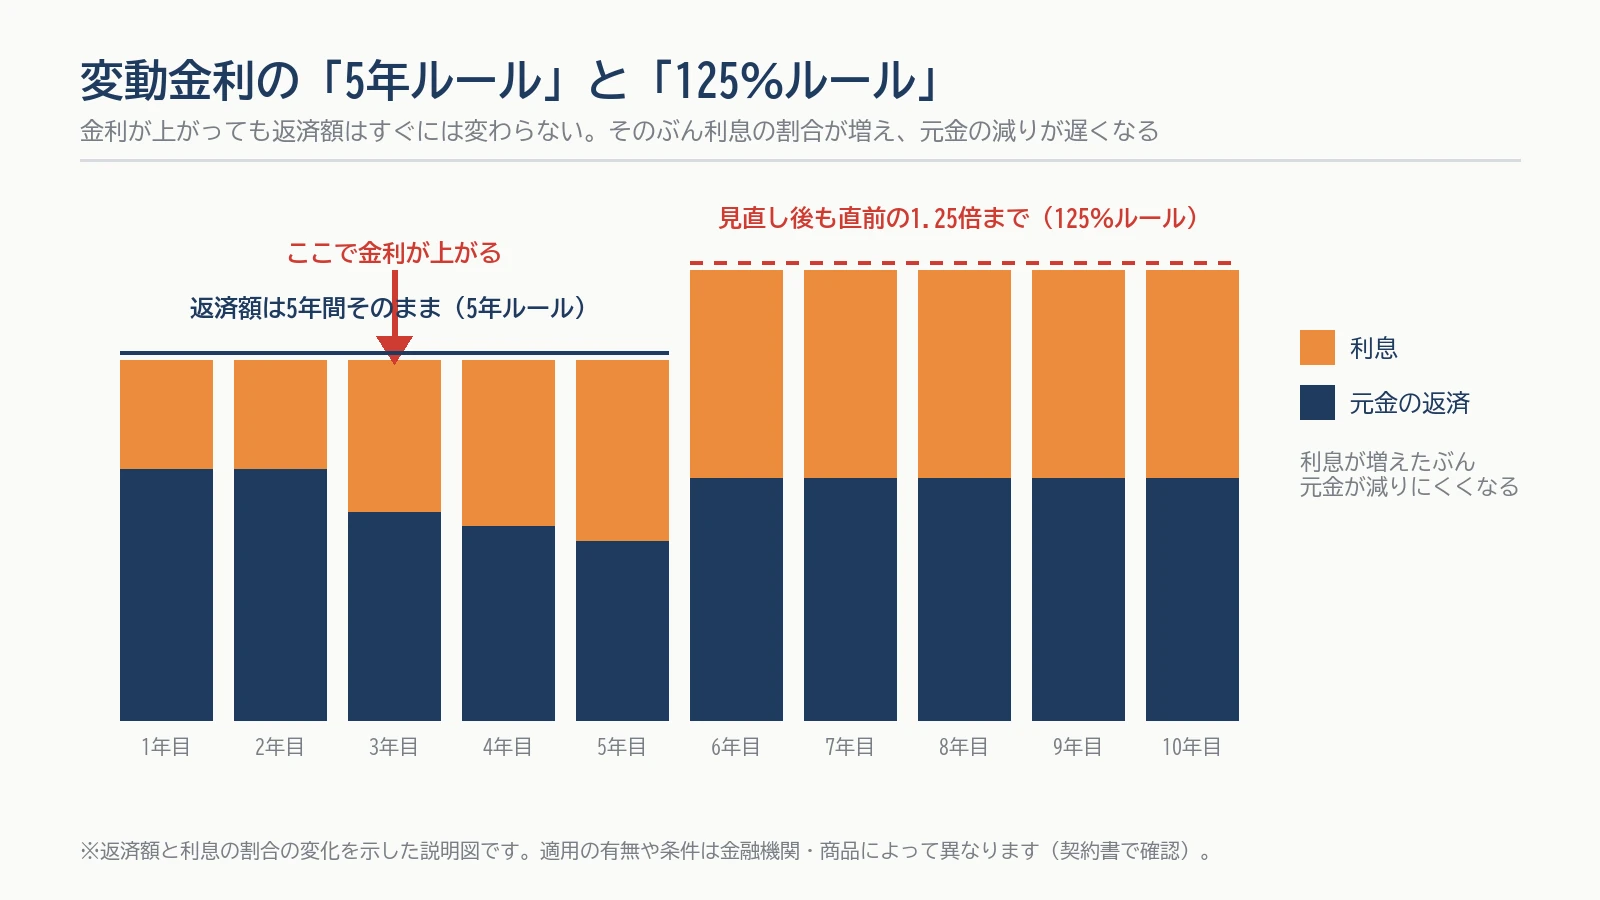
変動金利で借りている方が不安になるのは当然ですが、しくみを知っておくと落ち着いて判断できます。多くの銀行の変動金利型ローンには、次の2つのルールがあります。
- 5年ルール — 金利が変わっても、毎月の返済額は5年間据え置かれる
- 125%ルール — 5年ごとの見直しでも、返済額は直前の1.25倍までしか増えない
この2つがあるため、金利が上がっても毎月の家計が急に苦しくなることはまずありません。ただし、返済額が変わらないぶん返済額の中の利息の割合が増え、元金の減りが遅くなります。上がった金利の負担は消えるのではなく、あとに繰り延べられているだけです。県内銀行の「既存の借入は6月の約定返済日の翌日から」という適用時期も、このルールの中で動きます。ご自身のローンにこのルールがあるかどうかは、金銭消費貸借契約書か銀行のマイページで確認できます。
③金利0.25%・0.5%の差は、月々いくらになるか
「0.25%」と聞くと小さく感じますが、35年ローンでは金額になります。借入額3,000万円・3,500万円・4,000万円について、元利均等返済・35年・ボーナス返済なしで試算しました。
| 借入額 | 年1.20% | 年1.45% | 年1.70% | 年1.95% |
|---|---|---|---|---|
| 3,000万円 | 87,511円/月 | 91,122円/月 | 94,823円/月 | 98,611円/月 |
| 3,500万円 | 102,096円/月 | 106,309円/月 | 110,626円/月 | 115,046円/月 |
| 4,000万円 | 116,681円/月 | 121,496円/月 | 126,430円/月 | 131,481円/月 |
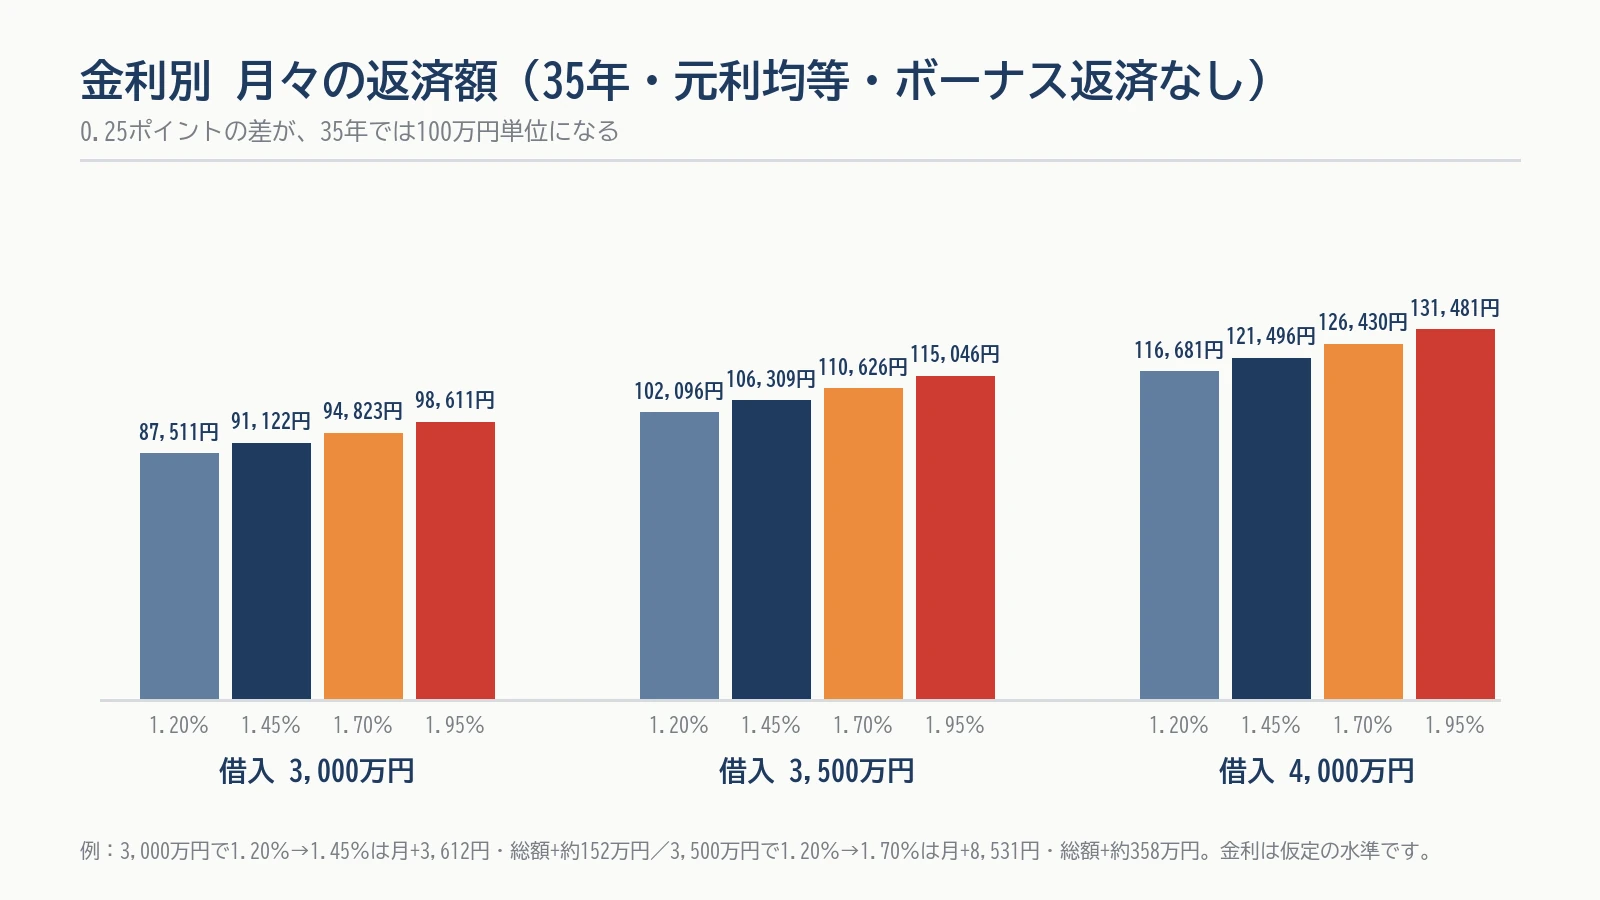
3,000万円の借入で金利が1.20%から1.45%に0.25ポイント上がると、毎月約3,600円、35年の総返済額で約152万円の差になります。0.5ポイント上がって1.70%なら、3,500万円の借入で毎月約8,500円、総額で約358万円です。金利の数字は仮定であり、実際の適用金利ではありません。ご自身の条件での返済額は返済額早見表もあわせてご覧ください。
④AFPの視点:金利が上がる局面での「借り方」の考え方
当社の代表は宅地建物取引士・行政書士に加えて、AFP(日本FP協会認定アフィリエイテッド・ファイナンシャル・プランナー)の資格を持っています。不動産会社としては「買えるかどうか」を見がちですが、FPの視点では「金利が上がっても払い続けられるか」を先に見ます。金利上昇局面で確認していただきたいのは次の4点です。
- 返済負担率は「今の金利」ではなく「1%高い金利」で見る。年収に対する年間返済額の割合は、変動金利なら現在の金利に1%程度上乗せした水準で25%以内に収まるかを目安にします。ここで無理があるなら、借入額か物件価格を見直す局面です。
- 固定か変動かは「金利の予想」ではなく「家計の余力」で決める。金利の先行きは誰にも当てられません。上がったときに繰上返済や家計の圧縮で吸収できる世帯は変動、返済額が確定していないと生活設計が立たない世帯は固定、と考えるのが基本です。フラット35が3.4%台まで上がった今、固定の「安心料」は以前より高くなっています。その分、変動を選ぶなら備えが要ります。
- 繰上返済の資金と手元資金を分ける。金利が上がると繰上返済の効果は大きくなりますが、生活費の半年分程度の手元資金を先に確保してからです。教育費のピークと返済が重なる時期があれば、その時期の資金は繰上返済に回さないほうが安全です。
- すでに借りている方は「見直し通知」と「元金の減り方」を確認する。県内銀行では今年6月以降の約定返済日から新しい金利が適用されています。返済予定表で元金の減り方が鈍っていないか、5年ルールの次の見直し時期はいつかを一度確かめておくと、次の利上げが来ても慌てずにすみます。
⑤沖縄で家を買う・売る方へ — 金利と価格は一緒に動く
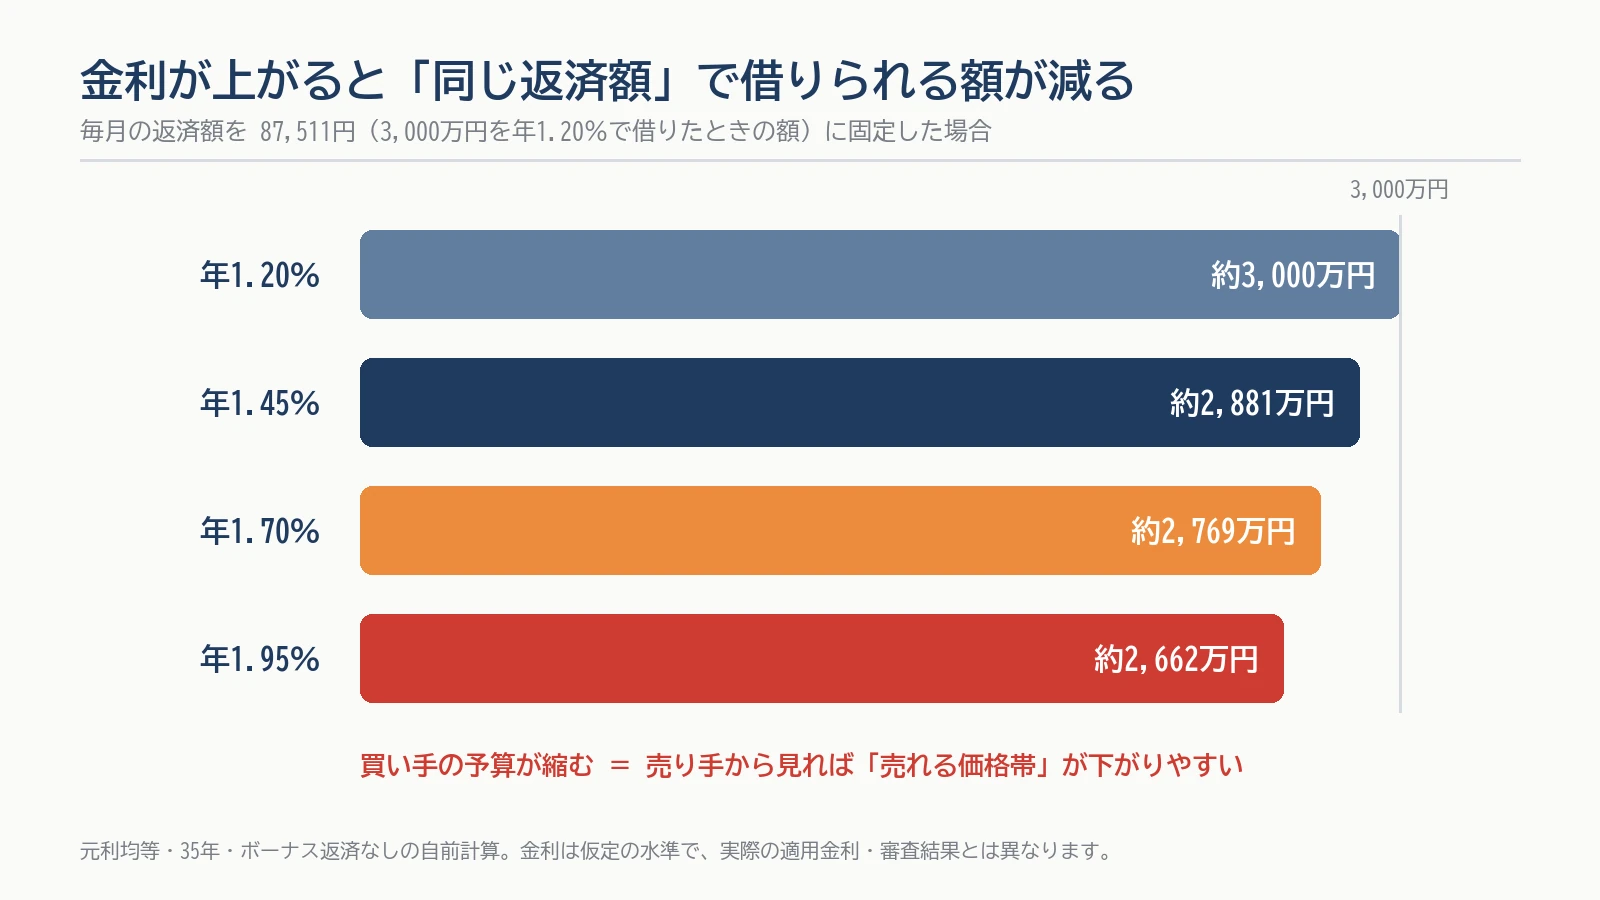
金利が上がると、同じ月々の返済額で借りられる金額は減ります。3,000万円を1.20%で借りたときの返済額(約87,500円)で、金利が1.70%になると借りられるのは約2,770万円です。買い手側の予算が縮むということは、売り手側から見れば売れる価格帯が下がりやすくなるということでもあります。売却を考えている方にとって、金利が上がりきる前は、買い手の予算がまだ残っている時期です。
買う側にとっては、新築建売のように総額が最初から確定している住宅は、金利上昇局面で資金計画が立てやすいという面があります。建売と注文住宅の違いは建売住宅と注文住宅の違いで、当社が新築建売を仲介手数料無料でご案内できるしくみはこちらの記事で解説しています。売却をお考えの方は、売却査定のご案内からご相談ください。
まとめ
- 2026年9月時点で、日銀の政策金利は1.0%、フラット35は3.46%、県内銀行の変動基準金利は3.575%
- 6月の利上げ分は県内の変動金利にまだ反映されておらず、10月以降に見直しの可能性がある
- 変動金利は5年・125%ルールで急には上がらないが、元金の減りが遅くなる形で負担は残る
- 固定か変動かは金利の予想ではなく、1%上がっても払えるかという家計の余力で決める
- 金利が上がると買い手の予算が縮むため、売却は買い手の予算が残っているうちに動くのが有利
この記事は一般的な情報の提供を目的としたもので、特定の金融商品の勧誘や個別の助言ではありません。金利・商品内容は各金融機関の最新の公表内容をご確認ください。住宅ローンと不動産の両方の視点でご相談されたい方は、当社までお気軽にお問い合わせください。
出典(2026年9月5日確認)
- 日本銀行「金融市場調節方針の変更について」(2026年6月16日)、「当面の金融政策運営について」(2026年7月31日)
- 住宅金融支援機構「【フラット35】最新の金利情報」(2026年9月)
- 琉球銀行「住宅ローン変動金利の基準金利見直しに関するお知らせ」(2026年2月5日)
- 沖縄銀行「金利選択型住宅ローン」(2026年4月1日現在の金利)