自宅(マイホーム)を売って利益が出ても、要件を満たせば、利益(譲渡所得)から最高3,000万円を差し引けます。この特例には所有期間の条件がなく、売った年の1月1日で所有5年以下の「短期譲渡」でも使えます(租税特別措置法35条1項2号)。たとえば2023年3月末に引渡しを受けた家を2026年に3,700万円で売り、利益が3,703,000円だった例では、控除を使うと税金がかかる額は0円。使わなければ約147万円の目安です。ただし控除を受けるには、税金が0円でも確定申告が必要で、買い替えでは住宅ローン控除との関係にも注意がいります(2026年9月23日に条文と国税庁の公表で確認しました)。
①3,000万円の特別控除は、築浅の家でも使える
土地や建物を売ったときの税金(譲渡所得の所得税・住民税)は、給与などとは分けて計算します。売った家が自分の住まいなら、「居住用財産を譲渡した場合の3,000万円の特別控除」を使える場合があります。
条文では、この特例は所有期間が5年を超える「長期譲渡所得」(措置法31条)にも、5年以下の「短期譲渡所得」(同32条)にも、それぞれ3,000万円を差し引く形で書かれています(同35条1項1号・2号)。国税庁のタックスアンサー(No.3302)も、所有期間の長短に関係なく最高3,000万円まで控除できると説明しています。
転勤や家族の事情、住み替えで買って数年の家を売る場合でも、自分が住んでいた家なら対象になりえます。一方、税率そのものが下がる「軽減税率の特例」(同31条の3)は、売った年の1月1日で所有期間が10年を超える場合だけです。3,000万円の特別控除と軽減税率は、要件を満たせば重ねて使えます(国税庁 No.3305)。
②税金は「売った値段」ではなく「もうけ」にかかる
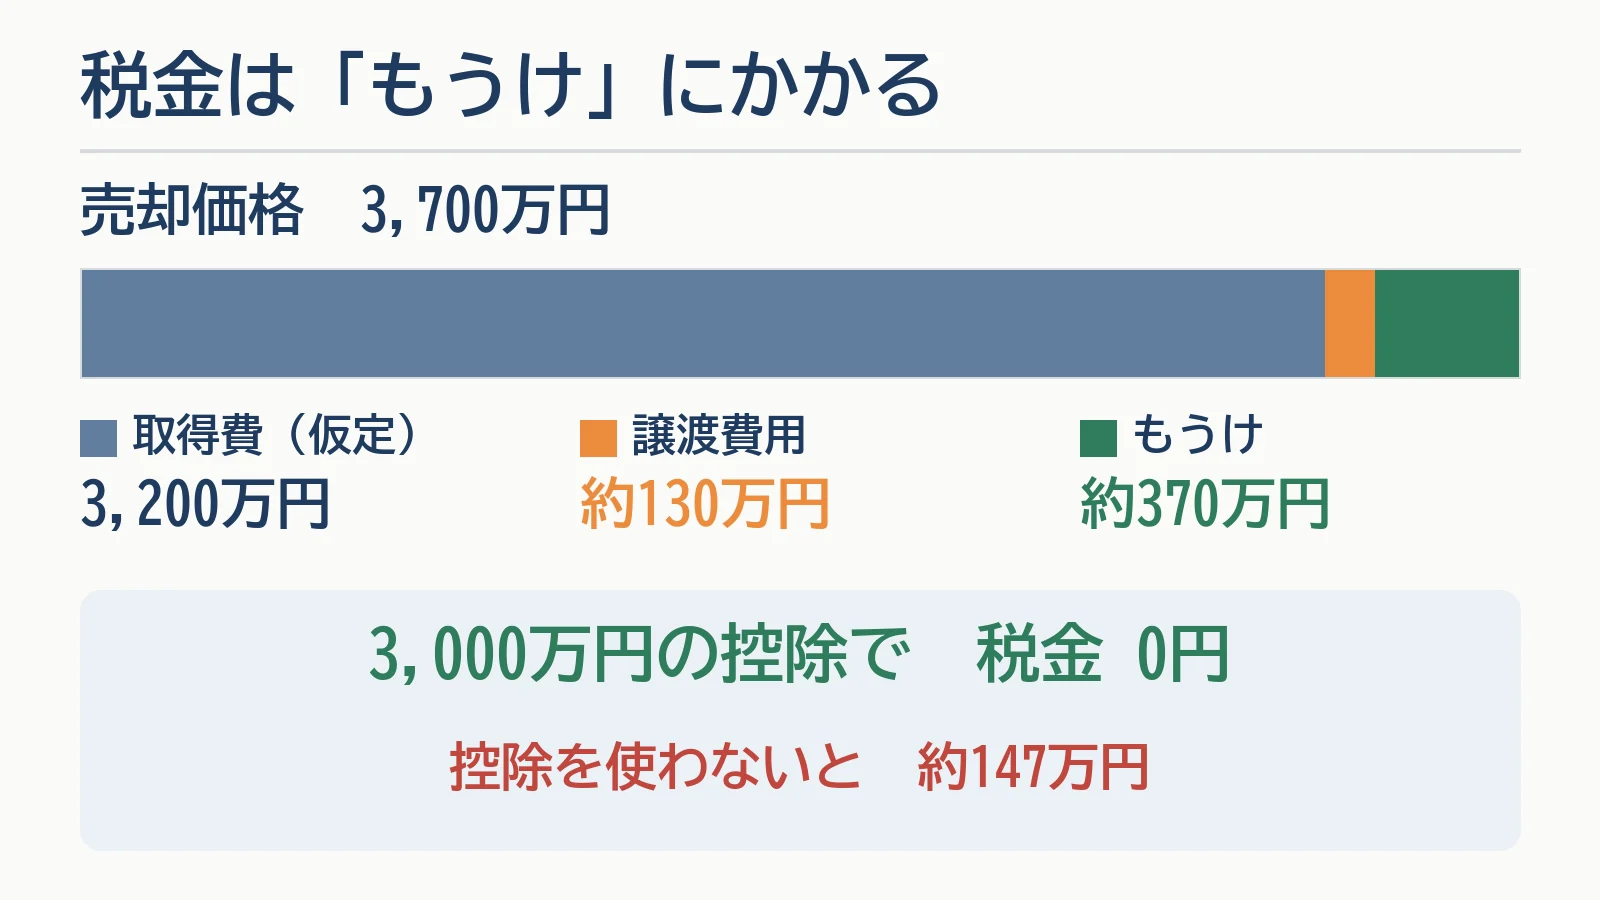
譲渡所得は「売った金額 −(取得費+譲渡費用)」で計算します(所得税法33条3項)。3,000万円の特別控除は、この譲渡所得から差し引きます。
- 取得費:買ったときの代金や購入手数料など。建物は、持っていた期間の減価(減価償却費に相当する額)を差し引きます(所得税法38条)。取得費が分からないときや、実際の取得費が売った金額の5%より少ないときは、売った金額の5%を取得費にできます(国税庁 No.3258)
- 譲渡費用:売るために直接かかった費用。仲介手数料、売買契約書の印紙代、測量費、建物を取り壊して土地を売るときの取壊し費用など(国税庁 No.3208)
築浅の家を転勤で売った例(計算の目安)
| 項目 | 金額 |
|---|---|
| 売却価格 | 37,000,000円 |
| 取得費(仮定) | 32,000,000円 |
| 譲渡費用 | 1,297,000円 |
| 譲渡所得(もうけ) | 3,703,000円 |
| 3,000万円の特別控除 | −3,703,000円 |
| 税金がかかる額 | 0円 |
- 取得費は、買ったときの代金など3,400万円から、建物の減価を差し引いた後の額として置きました(この記事の仮定)
- 譲渡費用は、仲介手数料の上限1,287,000円と売買契約書の印紙税10,000円の合計です
- 譲渡所得は 37,000,000円 −(32,000,000円+1,297,000円)。特別控除で差し引けるのは、この譲渡所得の額までです
この家は2023年3月末に引渡しを受けたので、2026年1月1日の所有期間は2年9か月=短期です。特例を使わないと、3,703,000円に短期の税率39.63%がかかり、約147万円(端数処理を省いた目安)になります。控除を使えば、これが0円になります。
建物の減価の計算や、家の一部を事業に使っていた場合などで、実際の金額は変わります。税額は税務署か税理士に確認してください。
③「5年」は売った年の1月1日で数える
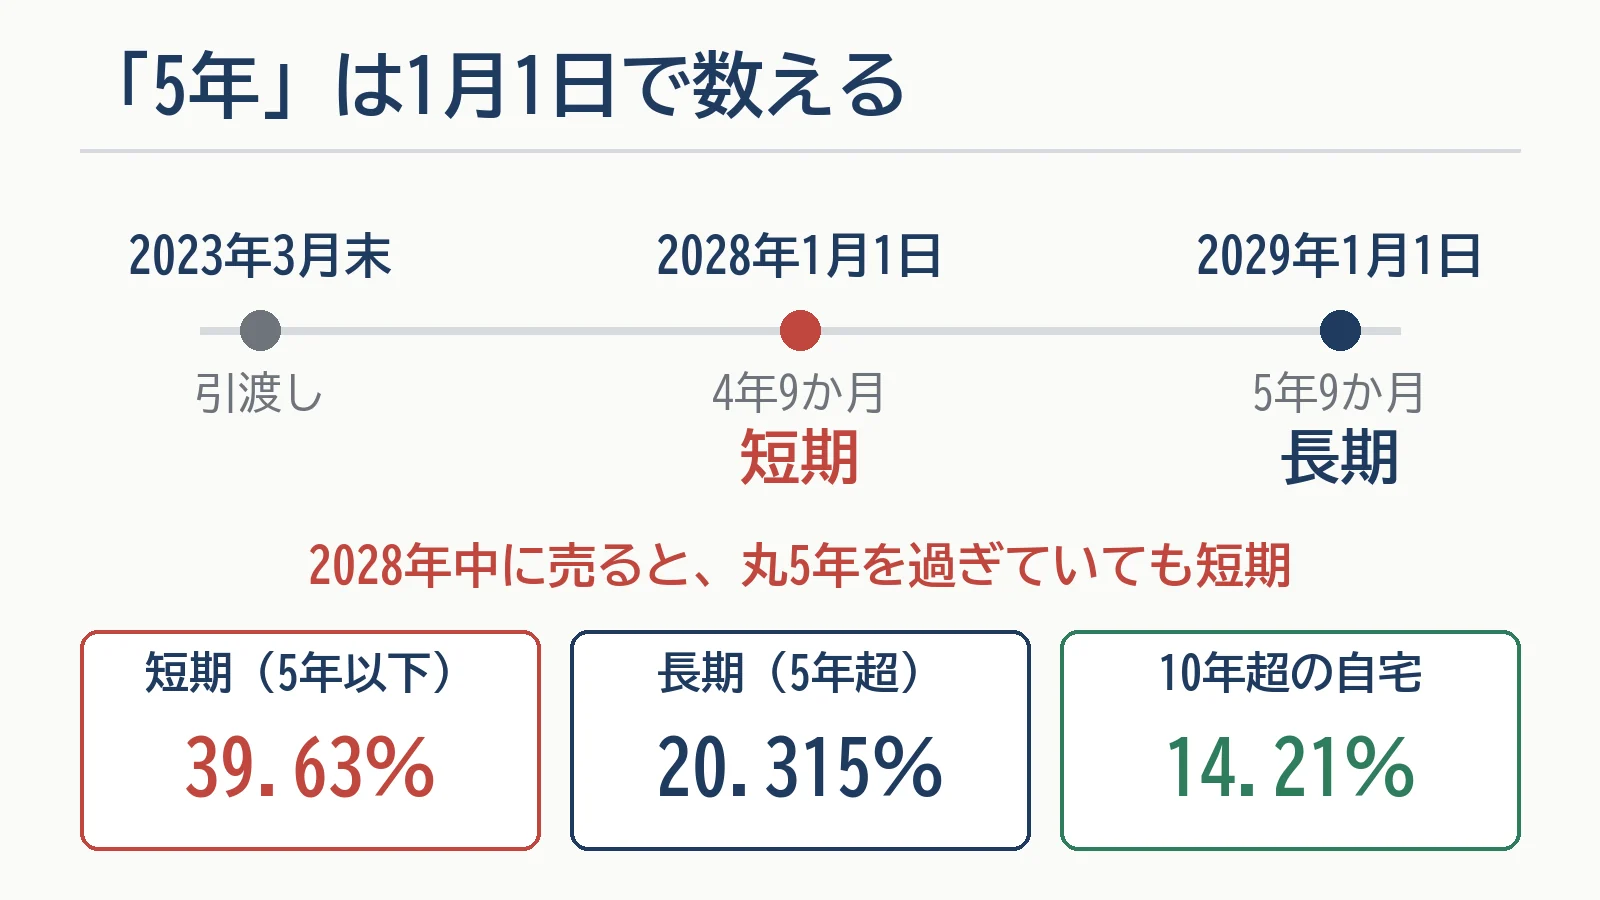
長期か短期かは、売った年の1月1日の時点で所有期間が5年を超えているかで決まります(措置法31条1項・32条1項)。所有期間は、取得した日の翌日から数えます(同31条2項)。
2023年3月末に引渡しを受けた家なら、丸5年になるのは2028年3月末です。それでも2028年中に売ると、1月1日の時点では4年9か月なので短期。長期になるのは、2029年に入ってから売った場合です。
| 区分 | 税率の合計 |
|---|---|
| 短期(5年以下) | 39.63% |
| 長期(5年超) | 20.315% |
| 10年超の自宅 | 14.21% |
- 短期=所得税30%+復興特別所得税(所得税額の2.1%)+住民税9%
- 長期=所得税15%+復興特別所得税+住民税5%
- 10年超の自宅=軽減税率の特例。所得税10%+復興特別所得税+住民税4%。課税される譲渡所得のうち6,000万円以下の部分の率で、超える部分は長期と同じ率です
2026年中に売った場合の率です。根拠は、所得税が措置法32条1項・31条1項・31条の3第1項、復興特別所得税が復興財源確保法13条、住民税が地方税法附則35条・34条・34条の3(道府県民税と市町村民税の合計)です。
2027年1月1日からは、復興特別所得税が1.1%に下がり、新たに防衛特別所得税1%がかかります(令和8年法律第12号による改正・防衛財源確保法5条の9)。所得税に上乗せされる率の合計は2.1%で、今と変わりません。
3,000万円の控除で利益が0円になれば、この税率の差は関係なくなります。利益が3,000万円を超える場合や、特例を使えない場合に、長期か短期かが大きく効いてきます。
④3,000万円の特別控除が使えない主なケース
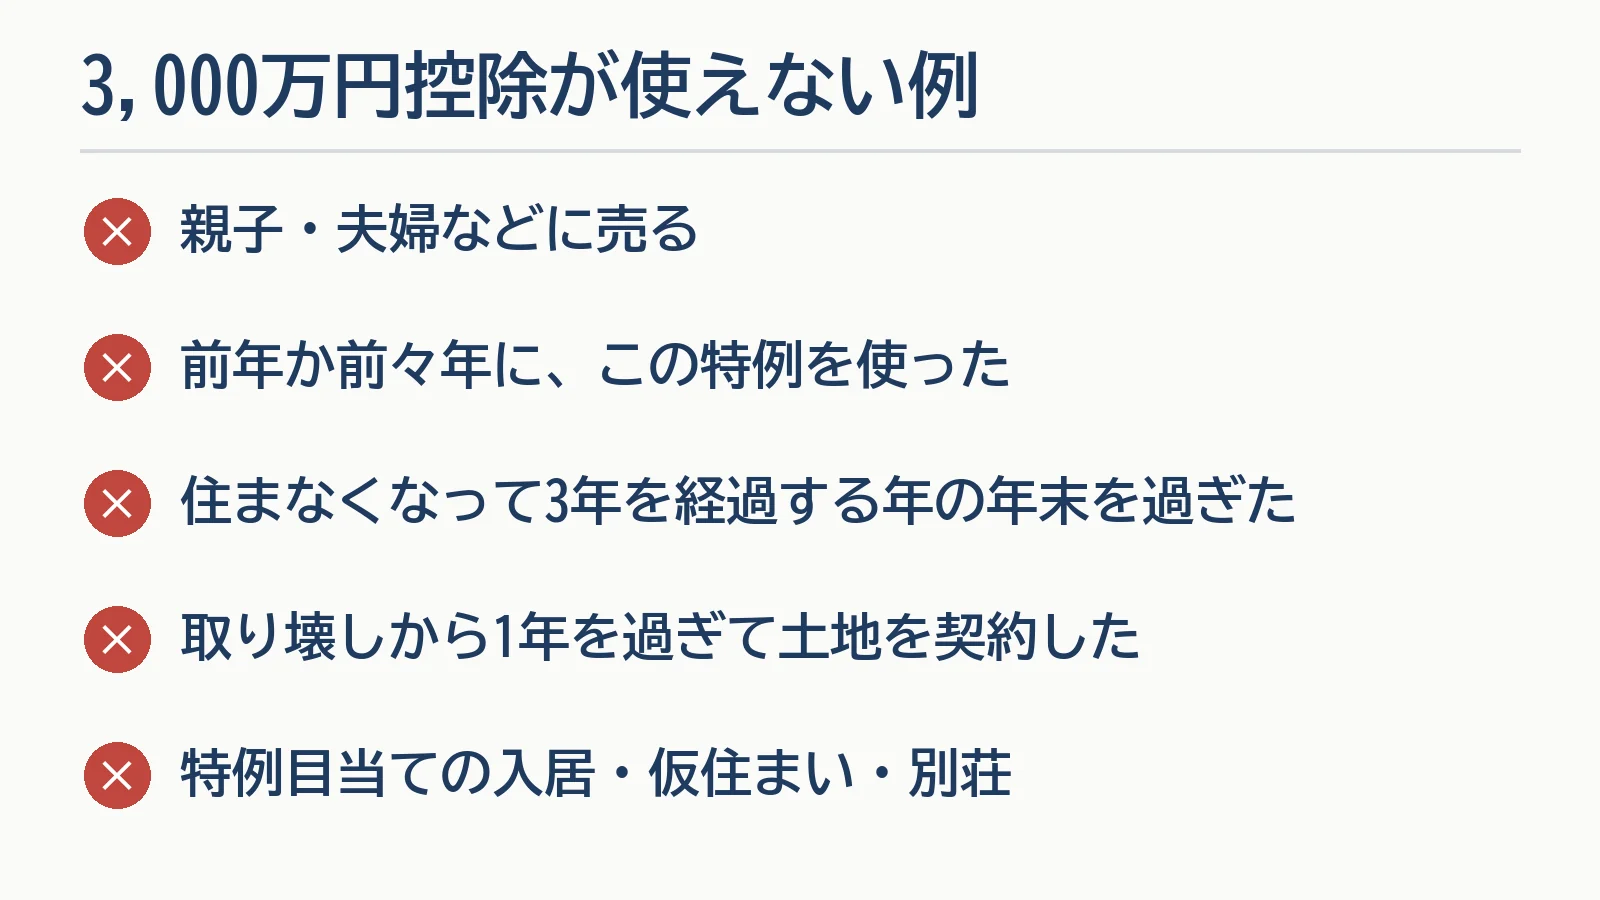
- 親子・夫婦など「特別の関係がある人」に売る:配偶者と直系血族のほか、生計を一にする親族、売った後その家で一緒に住む親族、内縁関係の人なども含まれます(措置法35条2項1号・同法施行令23条2項・20条の3第1項)
- 前年か前々年に、この特例をすでに使っている:買換えの特例や、マイホームの譲渡損失の特例を使っている場合も対象外になります(同条2項)
- 住まなくなってから3年を経過する年の12月31日を過ぎて売る:条文では「住まなくなった日から3年を経過する日の属する年の12月31日まで」。たとえば2026年4月に転居したなら、2029年12月31日までに売る必要があります(同条2項2号)。住まなくなった後の使い方は問われません(国税庁 No.3302)
- 家を取り壊して土地だけを売る:取り壊した日から1年以内に売買契約を結び、住まなくなってから3年を経過する年の12月31日までに売ることが条件です。取り壊した後に貸駐車場などに使っていないことも必要です(国税庁 No.3302)
- 特例を受けるためだけに住んだ家・新築中の仮住まい・別荘は対象外です。家を2つ以上持っているときは、主に住んでいた家だけが対象です(国税庁 No.3302)
相続した実家(空き家)を売るときは、別の特例(措置法35条3項)があり、要件が違います。
⑤0円でも確定申告が必要。住宅ローン控除にも注意
3,000万円の特別控除は、売った年の分の確定申告書に、特例を受ける旨を書き、譲渡所得の計算明細書などを付けた場合に限って使えます(措置法35条12項)。控除で税金が0円になる場合でも申告が要ります。確定申告の期間は、売った年の翌年の2月16日から3月15日までです(所得税法120条1項)。国税庁は、確定申告書に「譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]」を添えるよう案内しています(No.3302)。
買い替えで、新しい家に住宅ローン控除を使う予定の人は特に注意が必要です。新しい家に住み始めた年と、その前年・前々年に、古い家の売却で3,000万円の特別控除を使うと、新しい家の住宅ローン控除は使えません。住み始めた年の翌年から3年以内に古い家を売って特例を使う場合も同じです。10年超の軽減税率の特例を使った場合も同じ扱いです(措置法41条21項・22項)。どちらを使うほうがよいかは金額によって変わるので、売り出す前に税務署か税理士に相談しておくと安心です。
売る前に用意しておきたいもの
- 買ったときの売買契約書・領収書:取得費の証明になります。取得費が分からないと、売った金額の5%しか取得費にできません(国税庁 No.3258)
- 購入時の仲介手数料・登記費用などの領収書、リフォームの契約書・領収書(改良費)
- 住宅ローンの残高が分かる書類:手元に残るお金の計算に使います
当社では、宅地建物取引士・AFPが、売却価格の目安と、売るためにかかるお金(仲介手数料・印紙税など)を書面でお出しします(無料)。査定書があると、譲渡所得の見込みを税務署や税理士に具体的に相談できます。沖縄の不動産売却のページか、今すぐ査定からお申し込みください。南城市・糸満市・うるま市は、市町村ごとのページ(南城市/糸満市/うるま市)もあります。
住宅ローンが残っている家の手取りの計算は住宅ローンが残っている家は売れる?、売却の全体の流れは沖縄の不動産売却の流れ完全ガイド、査定の前の準備は査定前にやっておきたい準備5つをご覧ください。
出典(2026年9月23日確認)
- e-Gov法令検索(法令API v2・当日時点の条文):租税特別措置法31条・31条の3・32条・35条・41条・91条/租税特別措置法施行令20条の3・23条/所得税法33条・38条・120条/地方税法附則34条・34条の3・35条/東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法9条・13条(2027年1月1日施行の改正後の条文もあわせて確認)/我が国の防衛力の抜本的な強化等のために必要な財源の確保に関する特別措置法5条の5・5条の9(2027年1月1日施行)
- 国税庁タックスアンサー No.3302「マイホームを売ったときの特例」・No.3305「マイホームを売ったときの軽減税率の特例」・No.3208「長期譲渡所得の税額の計算」・No.3211「短期譲渡所得の税額の計算」・No.3258「取得費が分からないとき」(いずれも令和8年4月1日現在法令等)
この記事は一般的な情報の提供を目的としたもので、個別の税務の助言ではありません。特例を使えるかどうかと税額は、売る方の事情によって変わります。必ず税務署か税理士にご確認ください。